📌 【この記事の重要ポイントまとめ】
- 要点1:保険料控除申告書は「生命保険料」「地震保険料」「社会保険料」「小規模企業共済等」の4大ブロックに分類され、構造さえ把握すれば短時間で記入可能。
- 要点2:新旧制度の判定や各控除枠の上限額(生命保険料控除は最大12万円)を理解することで、上限到達後の過剰な書類記入や計算の手間を大幅に削減できる。
- 要点3:配偶者名義の生命保険や世帯分を一括負担した国民健康保険など、知っておくだけで控除対象を合法的に広げられる節税ポイントが存在する。
【全体像】保険料控除申告書は4ブロックで攻略!書類の構造と提出の基本ルール
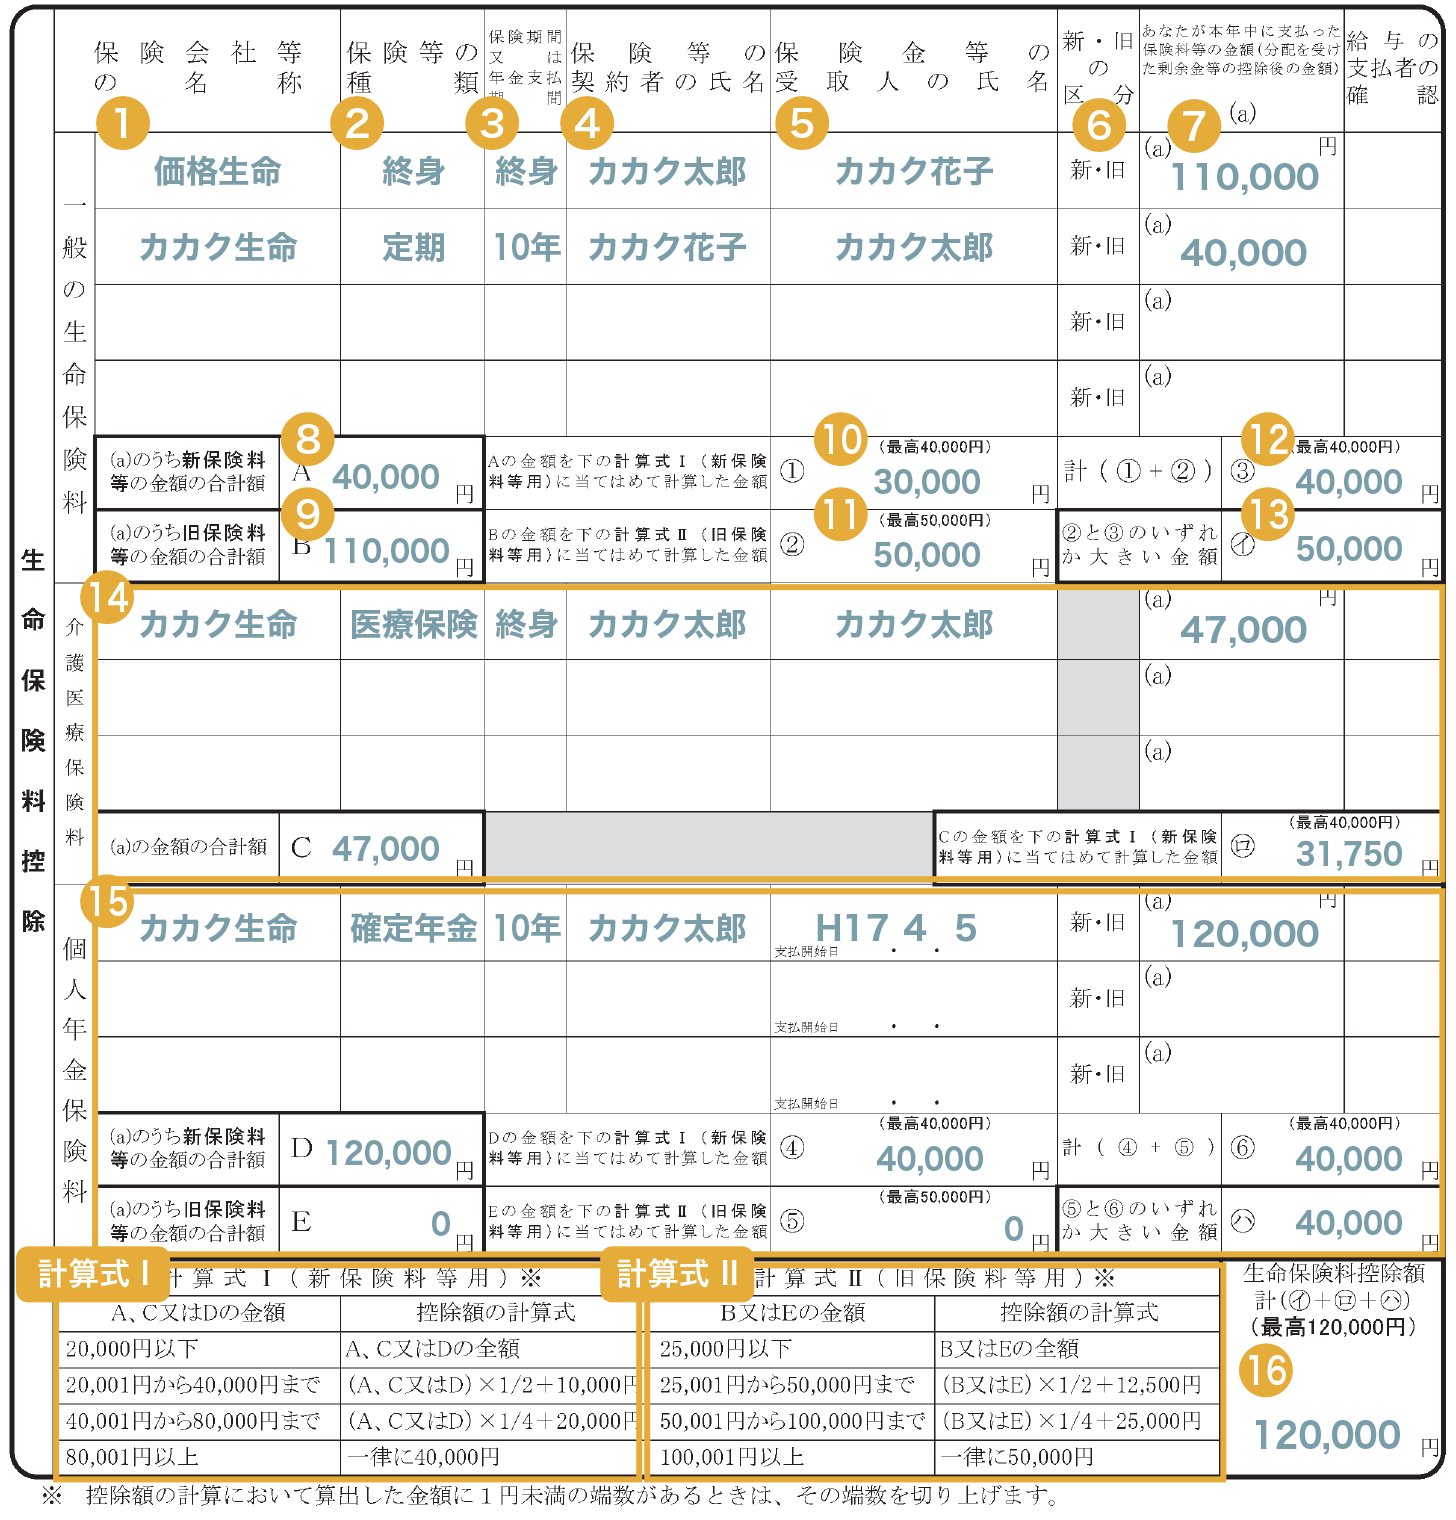
- 生命保険料控除:一般生命保険料、介護医療保険料、個人年金保険料の3枠(用紙左側の大半を占める最大エリア)
- 地震保険料控除:居住用家屋や家財を対象とする地震保険料、および旧長期損害保険料(用紙右上)
- 社会保険料控除:給与天引き以外で本人が支払った国民年金、国民健康保険、任意継続保険料など(用紙右側中央)
- 小規模企業共済等掛金控除:iDeCo(個人型確定拠出年金)や企業型DCのマッチング拠出分など(用紙右下)
【徹底回答】どこまで書くべき?控除額の計算方法と控除証明書の見方を完全網羅
「どこまで書くべき?」に対する明確な判断基準
控除証明書の見方:チェックすべきは「3つの印字項目」
各保険会社から郵送または電子交付される控除証明書で確認すべき数値は、実は3箇所しかありません。 * 適用制度の区分:「新制度」か「旧制度」か * 保険料の区分:「一般」「介護医療」「個人年金」のいずれに該当するか * 申告額(証明額・申告予定額):年末調整では通常、12月までの支払見込を含めた「申告予定額(参考額)」を記入新旧保険の区分と控除限度額計算の実践ルール
生命保険料控除は、契約を結んだ時期によって「旧制度」と「新制度」に二分されます。この境界線は2012年(平成24年)1月1日です。 * 旧制度(2011年12月31日以前の契約):「一般」と「個人年金」の2枠。各枠の最大控除額は5万円(合計最大10万円)。 * 新制度(2012年1月1日以降の契約):「一般」「介護医療」「個人年金」の3枠。各枠の最大控除額は4万円(合計最大12万円)。 新旧両方の契約がある枠では、旧制度だけで5万円を使い切るか、新旧を合算して上限4万円を適用するかを選択できます。計算式は申告書の下部に印字されていますが、年間支払額が8万円超(新制度)または10万円超(旧制度)であれば、無条件で上限額が適用されると覚えておくと計算が容易になります。【比較データ】各種保険料控除の対象枠・上限額・適用基準
保険料控除申告書に記載する主要な控除項目について、適用される制度の枠組み、控除限度額、および実務上の注意点を一覧表にまとめました。| 控除項目 | 詳細・数値データ(上限枠) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新制度・生命保険料控除 (一般/介護医療/個人年金) | 各枠最大40,000円 (3枠合算で最大120,000円) | 年間支払額80,000円超で各枠の上限到達 | 枠ごとに1本ずつ8万円超の保険があれば計算は不要。即座に上限4万円を計上できる。 |
| 旧制度・生命保険料控除 (一般/個人年金) | 各枠最大50,000円 (2枠合算で最大100,000円) | 年間支払額100,000円超で各枠の上限到達 | 旧制度単独で10万円超を支払っている場合、無理に新制度と合算せず旧制度単体で申告する方が有利。 |
| 地震保険料控除 | 最大50,000円 (旧長期損害保険は最大15,000円) | 支払った保険料全額が控除対象(上限5万円まで) | 火災保険料部分は対象外。証明書に記載された「地震保険料部分」の金額のみを正確に記入する。 |
| 社会保険料控除 (国保・国民年金等) | 全額控除(上限なし) | 実際に本人が年内に支払った全額 | 配偶者や子どもの国民年金を親が立て替えた場合も合算可能。節税インパクトが極めて高い。 |
| 小規模企業共済等掛金控除 (iDeCo・企業型DC等) | 全額控除(上限なし/拠出限度額に準じる) | 月額12,000円〜68,000円程度(加入資格による) | 国民年金基金連合会から届く証明書が必須。給与天引きされている場合は申告書への記入は不要。 |
盲点1:配偶者名義の保険は控除できるのか?
「契約者が妻名義の生命保険は、夫の年末調整では控除できない」と思い込んでいる人が多いですが、これは半分間違いです。 税法上の判断基準は「保険料を実際に負担しているのは誰か」という点にあります。契約者が専業主婦(夫)の妻であっても、保険料が夫の給与口座から引き落とされている、あるいは夫が実質的に保険料を支払っている実態があれば、夫側の保険料控除申告書に記入して控除を受けることが可能です。 ただし、受取人の要件には厳格な縛りがあります。 * 一般生命保険料控除:保険金受取人が「本人または配偶者、その他の親族」であること * 介護医療保険料控除:保険金受取人が「本人または配偶者、その他の親族」であること * 個人年金保険料控除:年金受取人が「本人または配偶者」であり、かつ契約者と同一であること(※契約形態により異なる)盲点2:退職・転職時に払った国民健康保険の書き方
年度の途中で転職した方や、親族の扶養から外れて自ら国民健康保険料を納付した期間がある場合、その金額は「社会保険料控除」の欄に全額記入できます。 国民健康保険の書き方において重要なのは、「領収証書や証明書の添付義務がない」という点です。市区町村から送付された納付通知書や領収日付印のある領収証を確認し、1月1日から12月31日までに実際に納付した合計金額を用紙に転記するだけで申告が完了します。配偶者や子どもの分を本人が支払った場合も全額合算可能です。盲点3:地震保険と旧長期損害保険の重複適用
1つの損害保険契約で「地震保険」と「旧長期損害保険」の双方が印字されているケースがあります。この場合、同一契約から両方の控除を同時に二重適用することはできません。いずれか一方、控除額が大きくなる方(通常は地震保険部分)を選択して記入する必要があります。 ## 【プロの結論】手続きを最小化し家計防衛につなげる実践的判断基準 保険料控除は、節税のための「目的」ではなく、可処分所得を最大化するための「手段」です。家計管理と時間的コストのバランスを考慮した、プロの判断基準を提示します。【判断基準】書類を徹底的に書くべき人・最小限で切り上げるべき人
* 記入を最小限に切り上げるべき人: すでに1本の保険契約で年間8万円(旧制度なら10万円)を超えている方。該当する証明書を1枚だけ添付し、計算を即座に終わらせてください。端数の保険を何枚も計算して記入しても、手取り額は1円も変わりません。 * 漏れなく徹底的に書き集めるべき人: iDeCoに加入している方、年度途中で国民健康保険や国民年金を自費納付した方、20歳を超えた子どもの国民年金保険料を代わりに納付した親。これらは「支払った全額」が課税所得から直接差し引かれるため、所得税率20%の世帯であれば支払額の30%前後(住民税含む)が手元に戻る計算になります。生命保険料の端数を計算するよりも、社会保険料の記入漏れを防ぐ方が家計防衛上の効果は何倍も高くなります。 家族間での金銭的やり取りにおいても、「誰の控除として申告するのが最も税負担を抑えられるか」という世帯全体の最適化を意識することが重要です。 ## 【保険料控除申告書の書き方】に関するよくある質問(FAQ)Q1:証明書を紛失してしまいました。申告書を出せませんか?
A1:証明書の添付がない場合、原則として控除は適用されません。ただし、多くの生命保険会社ではマイページ等から電子発行(PDFや電子ポスト)が可能となっています。まずは保険会社のウェブサイトで即時再発行できるか確認してください。年末調整の期限に間に合わない場合は、申告書からその契約を除外して提出し、後日証明書が手元に届いてから年明けの確定申告で還付手続きを行うことができます。
Q2:妻がパートで働いていますが、夫の私が妻の生命保険料を申告しても問題ありませんか?
A2:問題ありません。妻名義の生命保険契約であっても、夫が保険料を実質的に負担しており、受取人が本人または親族(配偶者等)であれば、夫の年末調整で生命保険料控除として申告可能です。夫の方が所得が高く適用税率が高い場合、夫側で申告した方が世帯全体としての減税メリットが大きくなります。
Q3:給与天引きされている健康保険や厚生年金も「社会保険料控除」欄に書く必要がありますか?
A3:書く必要はありません。勤務先の毎月の給与から天引きされている社会保険料は、会社の給与システム側で自動的に把握・集計されます。申告書の社会保険料控除欄に記入するのは、あくまで「給料から引かれずに、自分で直接窓口や口座振替、納付書で支払った社会保険料(国民年金、国民健康保険、任意継続保険料など)」のみです。
Q4:12月分の保険料がまだ引き落とされていませんが、「申告額」には含めていいですか?
A4:含めて記入します。控除証明書には「証明日現在の支払済額」と「12月まで継続した場合の申告予定額(参考額)」の2つが印字されているケースが一般的です。年末調整は1年間の総支払見込額をベースに精算するため、「申告予定額」の数値を転記してください。 (出典: 保険 料 控除 申告 書 書き方(Yahoo!ニュース))
