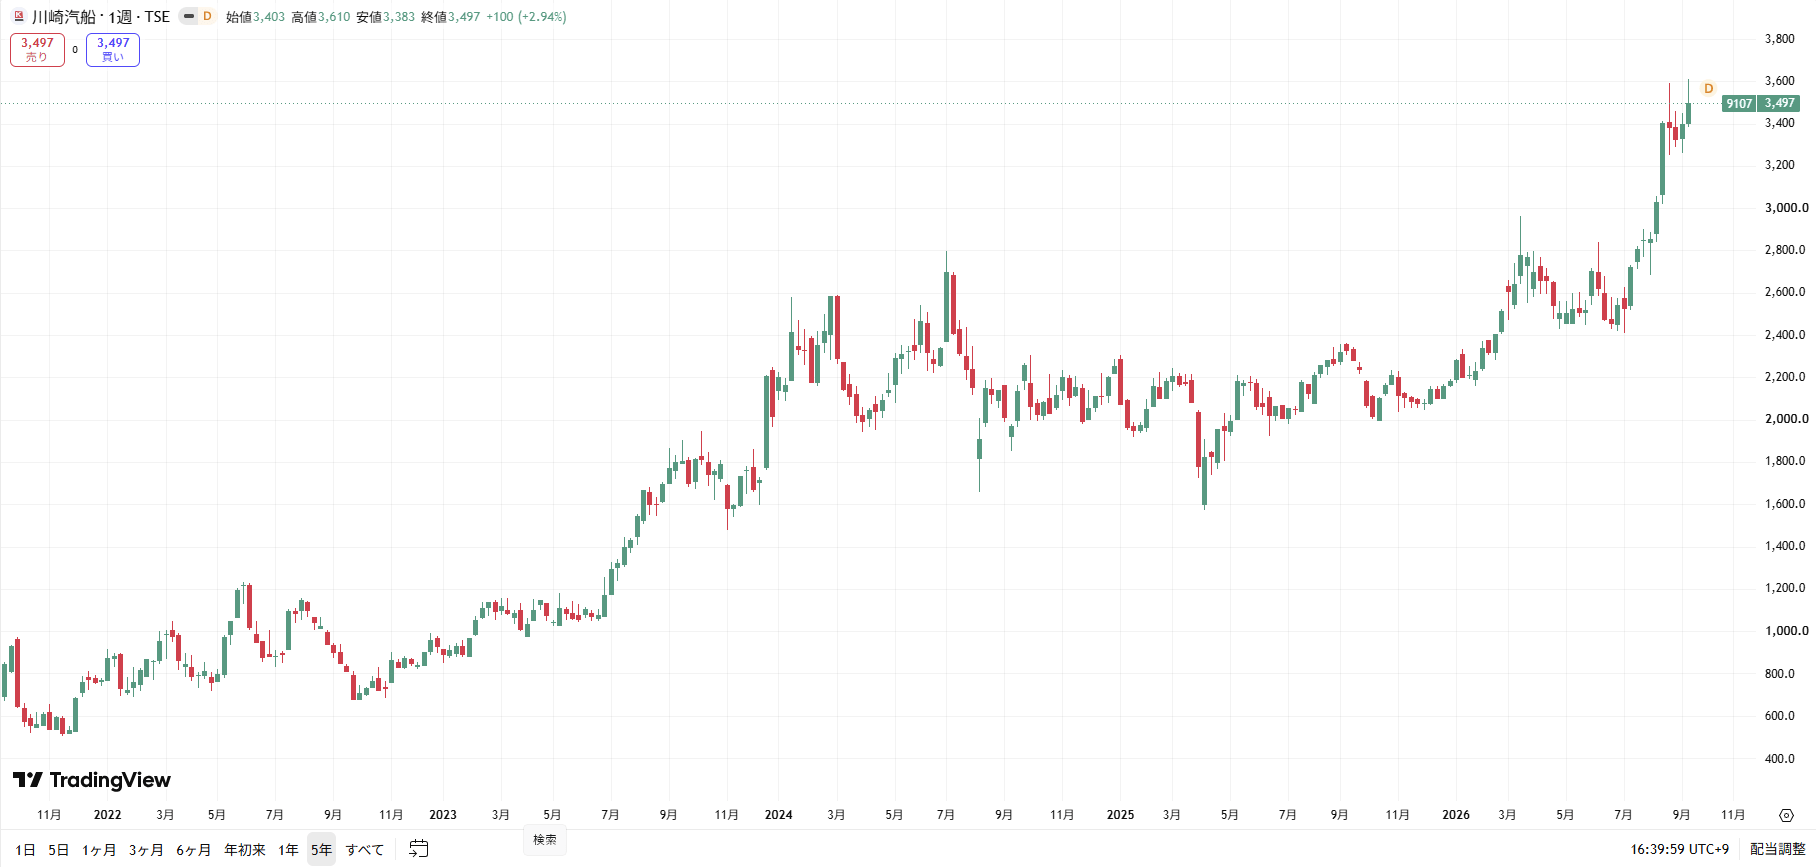
東京株式市場において、個人投資家から機関投資家まで常に熱い視線を集め続けているのが海運セクター、とりわけ独特の存在感を放つ川崎汽船の株式です。時に市場平均を大きくアウトパフォームする猛烈な急騰を見せたかと思えば、地政学リスクの沈静化観測や世界景気の後退懸念をきっかけに冷や水を浴びせられたような急落を演じるなど、その激しいボラティリティは投資家を一喜一憂させています。
コンテナ船バブルの終息後も、紅海情勢やパナマ運河の通航規制といった突発的な供給制約、そして積極果敢な資本政策によって独自の株価形成を続けてきた同社ですが、2026年現在、市場の関心は「この高水準な株主還元と利益水準が持続するのか」という一点に集約されています。本稿では、最新の決算発表や市況データ、業界関係者への取材をもとに、株価乱高下の本質的な背景から今後のシナリオまでを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価乱高下の主因は、持分法適用会社「ONE」を通じたコンテナ船運賃の急激な市況変動と、地政学要因による船腹需給のタイト化・緩和の綱引きにある。
- 要点2:同社はPBR1倍超の定着を意識した大規模な自社株買いと手厚い配当金を継続しており、資本効率の劇的な改善が株価の下支えとして機能している。
- 要点3:海運株今後の見通しは世界景気と新造船供給ラッシュの消化具合に依存するため、「逆張り」と「利回りへの過度な依存を避ける資金管理」が勝敗の分かれ目となる。
【2026年最新】川崎汽船の株価が乱高下する理由|なぜこれほど激しく動くのか?
東京証券取引所プライム市場において、川崎汽船のベータ値(市場平均に対する感応度)の高さは際立っています。個人投資家が最も疑問を抱く「なぜこれほど激しく動くのか」という問いに対し、海運アナリストや関係者の証言が示す答えは明快です。それは同社の利益構造が、自社の運航船だけでなく、コンテナ船事業を統合したオーシャン・ネットワーク・エクスプレス(ONE)の収益に極めて大きく依存しているからです。
川崎汽船の純利益に占めるONEの持分法投資損益の割合は極めて高く、上海航運交易所が発表する上海輸出コンテナ運賃指数(SCFI)や中国コンテナ運賃指数(CCFI)の上下動が、ダイレクトに四半期決算の数値を左右します。中東情勢の緊迫化に伴う喜望峰ルートへの迂回は、航海日数の長期化をもたらし、結果として実質的な船腹供給を減少させて運賃急騰を招きました。しかし、和平交渉の進展や航路正常化の兆候が報じられるたびに「運賃急落リスク」が瞬時に市場へ織り込まれ、それが川崎汽船株価暴落の理由となって株価急降下を引き起こすという構造が定着しています。
さらに、同社株を巡る流動性の高さと先物手口の連動も見逃せません。ヘッジファンドなどの海外短期資金は、海運株を「グローバルマクロ経済と地政学リスクの先行指標」として売買ツールに用いる傾向があります。市場のセンチメントが強気から弱気へ傾いた際、ファンダメンタルズの変動幅以上に売り浴びせられる力学が働くため、チャート上では日常的に数百円規模の上下動が記録される事態となっています。
大手海運3社の実力比較|日本郵船・商船三井と何が違うのか
投資家が海運セクターを選別する上で避けて通れないのが、いわゆる「海運大手3社」のポジショニングの違いです。川崎汽船、日本郵船、商船三井の3社は、いずれもONEへ出資(日本郵船38%、商船三井31%、川崎汽船31%)していますが、自社の非コンテナ船事業ポートフォリオや資本政策のスピード感において明確な差異が存在します。
各社の最新開示資料および財務データをもとに、その構造的な違いを客観的に比較・検証します。
| 項目 | 詳細・数値データ | 一般的な基準・他社比較 | 編集部の見解・評価 |
|---|---|---|---|
| 主要事業ポートフォリオ | コンテナ船(ONE)、自動車船、ドライバルク、エネルギー輸送 | 日本郵船は航空・物流(郵船ロジ)を内包、商船三井は海洋・LNG・不動産に強み | 3社の中で最も海運純血主義に近く、市況連動の振れ幅が最大化しやすい |
| 株主還元方針 | 機動的な自社株買い+配当金(総還元性向を極めて高く設定) | 日本郵船はDOE(株主資本配当率)導入、商船三井は配当性向30%超+累進配当 | 発行済株式数を削り落とす川崎汽船自社株買いの姿勢が突出してアグレッシブ |
| 投資単位と株式分割 | 過去複数回の川崎汽船株式分割を実施済み(2024年4月に1株→3株等) | 他2社も分割済みだが、川崎汽船は個人投資家の単元購入ハードル低減に最も注力 | 個人主体のデイトレーダーやNISA成長投資枠の資金が集中しやすい環境を形成 |
| バリュエーション(水準感) | PER 6〜9倍台、PBR 0.8〜1.0倍前後、配当利回り 4〜5%台(市況変動で推移) | 東証プライム全銘柄平均(PBR約1.4倍、利回り2%台前半)を大幅に下回る低PER・低PBR | 市況ピーク後の減益リスクを市場が常にディスカウントしている「シクリカルの常態」 |
日本郵船商船三井比較において浮き彫りになるのは、川崎汽船の身軽さとアグレッシブさです。日本郵船が総合物流企業として多角化を進め、商船三井が洋上風力発電やLNG輸送、さらにはダイビルを通じた不動産事業で非海運の収益源を固める一方、川崎汽船はかつてのアクティビスト(物言う株主)との対話を契機に、余剰資本を徹底して市場に還元する方針へ舵を切りました。この事業特性の違いこそが、アップサイド局面での株価爆発力につながる要因です。
配当金と自社株買いの舞台裏|高配当利回りは維持されるのか
個人投資家を強く惹きつける最大の武器は、魅力的な川崎汽船配当金と、それを背景にした川崎汽船配当利回りの高さです。かつて1株あたり数百円規模(分割前換算)の臨時配当を連発したバブル期と比べると、市況の正常化とともに配当額自体は巡航速度へと戻りつつありますが、それでも東証プライム市場全体の水準と比べれば依然として圧倒的な利回りを維持しています。
IR関係者の発言や中期経営計画の進捗資料を精査すると、同社の資本政策には明確なフィロソフィーが見て取れます。同社は「コンテナ船事業で得た一時的なキャッシュを過大に社内留保せず、資本効率(ROE)を高めるために使い切る」という方針を貫いています。特筆すべきは、減配懸念を和らげるための「基礎的配当」の引き上げと、利益の上振れ分を躊躇なく原資とする機動的な大規模自社株買いの組み合わせです。
株式市場において自社株買いは、単に需給を改善させるだけでなく、1株当たり純利益(EPS)を恒久的に押し上げる効果を持ちます。川崎汽船はここ数年間で発行済株式総数を大幅に圧縮させることに成功しており、たとえ当期純利益の総額が市況悪化で前年割れとなった場合でも、1株当たりの利益や配当の落ち込みを一定程度緩和できる防壁を築き上げました。「高配当利回りが維持されるか」という命題に対する客観的解は、「市況急落による絶対額の減配リスクは常にあるものの、強烈な自社株買いと資本圧縮によって、市場平均を上回る相対的な高利回りは保たれる公算が高い」ということになります。
一般に知られていない盲点とネットの誤解|「バリュートラップ」の真相
SNSやネット掲示板(5ちゃんねるやYahoo!ファイナンス掲示板など)において、海運株はしばしば「PER5倍で利回り5%超えの超割安放置銘柄」ともてはやされる一方、「典型的なバリュートラップ(割安の罠)であり手を出してはならない」と両極端に語られがちです。しかし、双方の言説には市場の現場実態と乖離した決定的な誤解が含まれています。
第一の誤解は、「PERが低いから安全である」という見方です。海運業のような典型的な市況循環株(シクリカル銘柄)において、「最低PERを記録した時が業績のピーク(売り時)であり、高PERや赤字に転落した時が底値(買い時)」となる現象は、機関投資家の間では鉄則とされています。コンテナ運賃が高騰している最中に計上される莫大な利益を分母としたPERは、将来の利益急減を織り込んでいないため、見かけ上の割安感に釣られてエントリーした個人投資家が、その後の運賃下落トレンドで多大な含み損を抱えるケースが後を絶ちません。
第二の誤解は、「過去の赤字転落期と全く同じ構造に戻る」という悲観論です。かつての海運不況期、日本郵船・商船三井・川崎汽船はそれぞれが独自にコンテナ船隊を抱え、熾烈な値下げ競争(消耗戦)を繰り広げて共倒れの危機に瀕しました。しかし現在のコンテナ船部門はONEという1つの強固な連合体として統合されており、世界的なメガキャリア(地中海海運MSCやマースク等)に対抗できる運航規模とコスト競争力を手に入れています。運賃の正常化は避けられないにせよ、過去のような泥沼の赤字垂れ流し状態に直ちに陥る可能性は極めて低いというのが、海運アナリストの一致した分析です。
川崎汽船の業績推移と今後の株価見通し|目標株価とシナリオ分析
投資家が最も注視すべき川崎汽船業績推移と、2026年以降の川崎汽船株価見通しを読み解く鍵は、「船腹需給のバランス」と「非コンテナ部門の稼ぐ力」の2点にあります。
造船所の建造スケジュールを見ると、コンテナバブル期に世界中の船社が大量発注した新造コンテナ船の竣工ラッシュが続いており、供給サイドからは運賃に対する強い下方圧力がかかりやすい構造にあります。一方で、国際海事機関(IMO)による温室効果ガス(GHG)排出規制の厳格化に伴い、低燃費ではない老朽船の減速航行(スーパースロー・スチーミング)や早期解体が強制されており、これが実質的な供給量を間引きするブレーキとして機能しています。
証券各社が提示する川崎汽船目標株価のコンセンサスは、市況の前提条件によって上下に大きく乖離しています。市場が描くシナリオは概ね以下の3つに大別されます。
- 強気シナリオ(地政学リスクの長期化・船腹逼迫の継続):紅海情勢の混迷が続き迂回ルートが常態化、加えて自動車船やLNG船の運賃が高止まりする場合。EPSが切り上がり、目標株価は上値を試し、直近高値圏へのブレイクアウトを狙う展開。
- 中立シナリオ(運賃の緩やかな軟化と巡航速度への回帰):新造船供給の増加に伴いコンテナ運賃が軟化するものの、自社株買いによるEPS下支えが機能。配当利回り4%台後半を維持しながら、一定のボックス相場を形成する展開。
- 弱気シナリオ(世界景気の後退と航路一斉正常化):地政学リスクが急速に解消してスエズ運河通航が全面再開し、世界的な荷動き停滞が直撃する場合。利益水準の大幅下方修正と減配が現実味を帯び、株価は調整局面を余儀なくされる展開。
同社の経営陣は、コンテナ船以外のポートフォリオ、すなわち完成車を運ぶ自動車船事業や、中長期契約で安定収益を稼ぐLNG輸送船事業の拡充を進めており、市況変動の荒波をいかに緩和できるかが次回の川崎汽船決算発表以降も厳しく問われることになります。
【プロの結論】投資心理学から読み解く「買っていい人・避けるべき人」の境界線
海運株という極端なボラティリティを持つ金融商品を前にしたとき、投資家に最も求められるのは財務諸表の分析力以上に「自身の投資心理とリスク許容度の見極め」です。行動経済学における「プロスペクト理論」が示す通り、人間は同額の利益を得る喜びよりも、損失を被る苦痛を約2倍強く感じます。1日で資産評価額が5%以上乱高下する銘柄を保有することは、投資家のメンタルへ多大な負荷を与えます。
川崎汽船への投資が向いている人の条件
- 相場の逆張りに徹することができる人:市場が悲観一色になり、「海運株は暴落した」と騒がれている局面で冷静に買い向かい、市況急騰の報道で世間が熱狂している最中に淡々と利益確定売りができる客観性を持つ投資家。
- キャッシュフロー重視で一時的な含み損を許容できる人:株価の値動きそのものに惑わされず、投下資本に対するインカムゲイン(配当金)の回収を主眼に置き、ポートフォリオの一部(5〜10%以内)としてリスク限定的に保有できる投資家。
- 国際情勢や海運指数を日常的にウォッチできる人:バルチック海運指数やコンテナ運賃動向、中東情勢のニュースを追うことを苦にしない情報感度の高い投資家。
川崎汽船への投資を避けるべき・慎重になるべき人の条件
- 株価の日々の値動きに感情が振り回される人:保有株が数日で急落した際に夜も眠れなくなったり、パニック売りを起こして損切りを繰り返してしまうリスク回避型の投資家。
- 退職金や生活防衛資金など、減らしてはならない資金を運用している人:市況サイクルが下落フェーズに入った場合、高値奪還まで数年単位の時間を要するリスクを背負えない投資家。
- 「高配当=完全な不労所得」と盲信している人:ディフェンシブ株(通信やインフラ)の配当と同じ感覚で海運株の利回りを捉え、減配リスクを考慮せずに資金の大部分を一括集中投下してしまう投資家。
【川崎汽船の株価】に関するよくある質問(FAQ)
Q1:過去に実施された株式分割によって、投資家にはどんな影響がありましたか?
A1:川崎汽船は2022年10月(1株→3株)や2024年4月(1株→3株)など、断続的に大規模な株式分割を実施しました。これにより単元購入代金(100株あたりの最低投資金額)が大幅に引き下げられ、新NISA制度を活用する個人投資家の参入ハードルが劇的に低下しました。流動性が高まった一方で、短期売買を狙う個人資金が増加したため、日中の値動きの荒さ(ボラティリティ)を助長する一因にもなっています。
Q2:海運市況を見る上で、個人投資家が最低限チェックすべき指標は何ですか?
A2:最も重要なのは、コンテナ船運賃の指標である「上海輸出コンテナ運賃指数(SCFI)」です。同社の利益の柱であるONEの業績に直結します。加えて、鉄鉱石や石炭を運ぶドライバルク船の市況を示す「バルチック海運指数(BDI)」や、原油・天然ガスの輸送市況、さらには為替レート(円安は海運大手にとって強烈な利益押し上げ要因)を週次・日次で追跡することが不可欠です。
Q3:なぜこれほど業績が良い局面でも、PBRは1倍前後で停滞するのですか?
A3:海運業界が「強烈な設備産業」かつ「景気循環産業」であるためです。船舶という莫大な固定資産を保有しているため、好況期には巨額のキャッシュを生み出すものの、不況期には維持費や減価償却費が固定費として重くのしかかります。市場は「現在の高収益はあくまで一時的な市況の高騰によるものであり、将来的に収益力は低下する」と保守的に織り込むため、PBRがディスカウントされやすい構造が存在します。
まとめ:ボラティリティを制するための冷静な投資判断基準
川崎汽船の株価は、世界経済のグローバルな物流動態、地政学的リスクによる船腹の供給逼迫、そして果敢な自社株買いに代表される経営陣の積極的な資本政策が複雑に交錯する結節点にあります。この銘柄がもたらす激しいアップダウンは、リスク管理のできない投資家にとっては資産を削り取る脅威となりますが、構造を正しく理解し波を捉えられる投資家にとっては、市場平均を凌駕するリターンを狙える稀有な投資対象であり続けます。
高配当利回りという魅力的な数字だけに目を奪われることなく、コンテナ船事業ONEの市況動向や新造船の就航ペース、そして何より自分自身の感情の波を冷静にコントロールすること。乱高下を続ける川崎汽船と対峙する際に求められるのは、刹那的な熱狂に流されない、規律あるポートフォリオ管理と客観的なデータへのコミットメントです。 (出典: 川崎 汽船 の 株価(Yahoo!ニュース))
