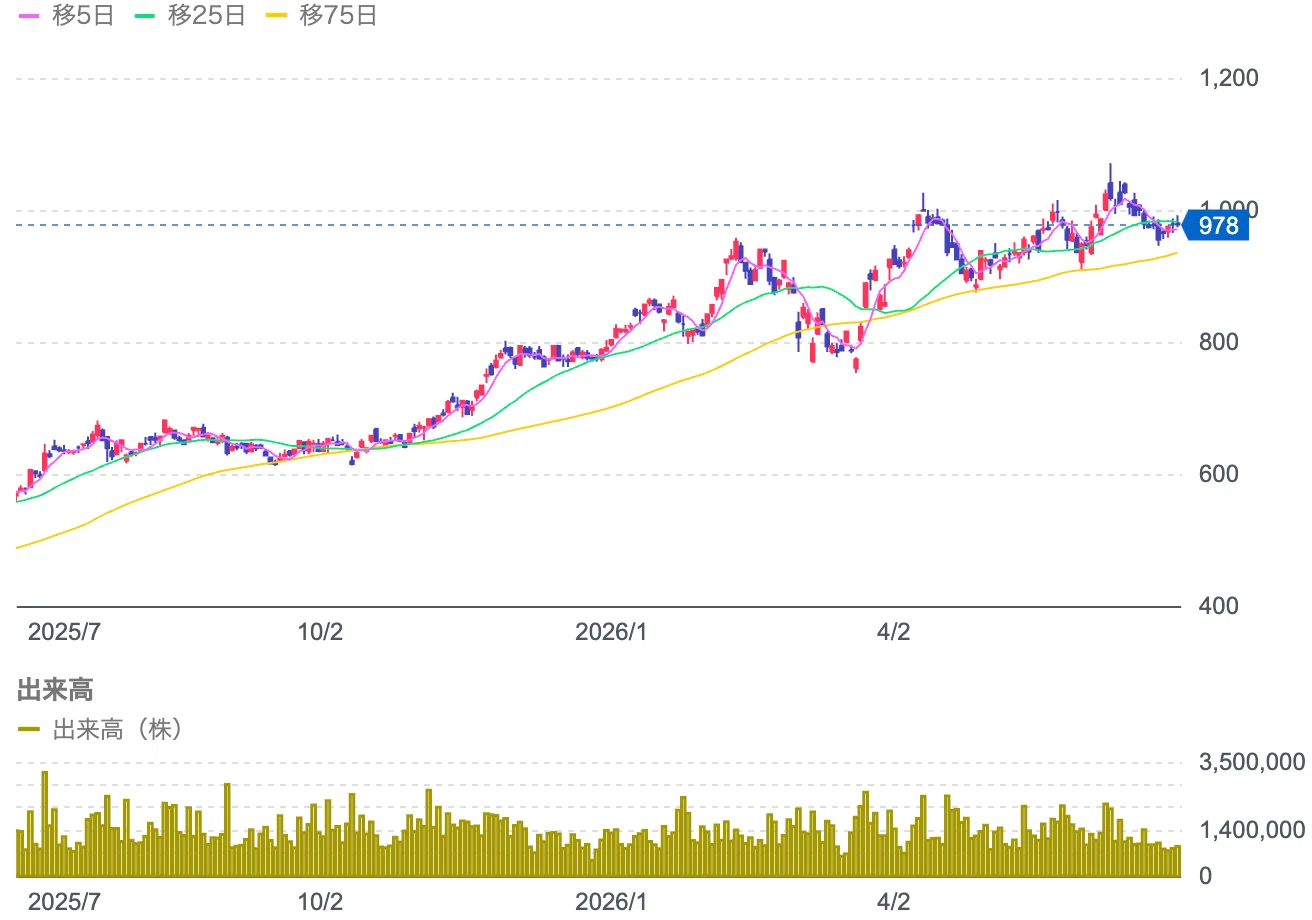
日本銀行による金融政策の正常化が進み、金利ある世界への回帰が定着した今、株式市場でひときわ強い資金流入を見せているのが地方銀行セクターです。なかでも、大阪・兵庫という関西の中核経済圏に強固な地盤を持つ池田泉州ホールディングス(銘柄コード:8714)の株価動向は、インカムゲインとキャピタルゲインの双方を狙う個人投資家から熱い視線を集めています。
長引いたマイナス金利時代からの大転換によって、銀行の収益構造はどう激変したのか。「魅力的な高配当や充実した株主優待に惹かれるが、地銀株への投資は本当に安全なのか」「現在の株価水準は買い時と言えるのか」といった疑問や迷いを抱く方も少なくありません。本稿では、最新の開示データや現場の資金需要、市場の生の声をもとに、同社の真の実力と将来性を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の追加利上げに伴う貸出金利ザヤの拡大が、中核子会社である池田泉州銀行の業績を構造的に押し上げている。
- 要点2:PBR(株価純資産倍率)1倍割れの是正に向けた株主還元強化が進み、安定した高配当と魅力的な株主優待が下値を強力に支持。
- 要点3:万博後の関西インフラ再編や事業承継需要を背景に、中長期の株価推移にはなお上値余地が存在する一方、金利上昇に伴う保有債券の含み損リスクは見極めが必要。
【2026年最新】池田泉州ホールディングスの株価が動く決定的な構造要因
池田泉州HDの株価推移を読み解くうえで、最大のモメンタムとなっているのが地方銀行株への金利引き上げの影響です。ゼロ金利・マイナス金利政策が続いた過去10年余り、地銀ビジネスは貸出金利の低下と預貸金利ザヤの縮小という強烈な逆風に晒されてきました。しかし、日銀が利上げサイクルを継続させたことで、長年眠っていた金利収益のレバレッジが一気に作動し始めています。
銀行の本業における儲けを示す「資金利益」は、政策金利の引き上げに伴い、短期プライムレートや住宅ローン変動金利の上昇を通じてダイレクトに拡大します。預金金利の引き上げによる調達コスト増を織り込んでも、貸出残高に占める変動金利比率の高さから、純受取利息の増加幅が大きく上回る構造となっています。現場の融資担当者が語るように、「金利競争による消耗戦から、適正なマージンを確保した上での提案営業へシフトできた」という実業ベースの収益改善が、株価を力強く押し上げる最大の原動力となっています。
さらに、大阪を中心とする関西経済圏の旺盛な資金需要も見逃せません。大規模再開発プロジェクトや脱炭素化に向けた設備投資、そして中小企業の事業承継に伴うM&A資金など、地域に密着した独立系地銀だからこそ拾い上げられる優良な案件が積み上がっており、単なるマクロ金利の上昇にとどまらない固有の成長エンジンが機能しています。
【決算・財務徹底解剖】決算短信とPBR是正策がもたらすインパクト
直近の池田泉州ホールディングス 決算短信を読み解くと、トップライン(本業の収益)の伸びが明確に示されています。池田泉州銀行の業績予想は、貸出金利回りの着実な改善と手数料ビジネスの復調を反映し、純利益ベースで堅調な上方基調を維持しています。特に信託業務やビジネスマッチング手数料などの非金利収支が底堅く推移している点は、金利一本足打法ではない収益体質の証左です。
投資家目線で最も注目すべきは、東証が主導する「資本コストや株価を意識した経営」に対する同社の姿勢です。現在も池田泉州ホールディングスのPBRは解散価値と呼ばれる1倍を大きく下回る水準(0.4倍〜0.5倍近辺)に留まっており、割安是正への圧力は極めて強い状態にあります。
経営陣はこの市場からの要請に対し、DOE(自己資本配当率)の意識や自社株買いの機動的実施など、資本効率の改善を矢継ぎ早に打ち出しています。内部留保を積み上げるだけだった守りの姿勢から、余剰資本を積極的な株主還元へと振り分ける明確な意志が、ダウンサイドリスクを限定的なものにしています。
【データ徹底比較】池田泉州HDと関西地銀ライバルの投資妙味
投資判断を下す上では、関西圏に競合する他の地域金融機関との客観的な指標比較が欠かせません。配当利回り、バリュエーション、還元余力を一元化して検証します。
| 銘柄名・指標 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 池田泉州HD(8714) | 予想配当利回り:約4.0%〜4.3% PBR:約0.45倍 配当性向:35%超目安 | プライム全銘柄平均: 利回り 約2.2% PBR 約1.4倍 | 際立つ低PBRと高利回りが魅力。個人投資家向けのカタログ優待もあり総合妙味は上位。 |
| 関西みらいFG(非上場/りそな傘下) | メガバンク系列としてのスケールメリットとグループ共通インフラを活用 | 系列地銀の標準 | 直接の上場株式投資は不可(親会社りそなHD経由)。池田泉州は独立独歩の機動性が武器。 |
| 滋賀銀行(8366) | 予想配当利回り:約3.2%〜3.6% PBR:約0.50倍 ESG先進行として高評価 | 地銀上位水準 | 財務健全性は極めて高いが、インカムゲインの即効性や還元利回りでは池田泉州に軍配。 |
| 南都銀行(8367) | 予想配当利回り:約3.8%〜4.0% PBR:約0.40倍 積極的な還元強化方針 | 地銀平均水準 | 奈良地盤で観光関連が牽引。都市型経済圏を抑える池田泉州とポートフォリオ分散に適する。 |
データが物語る通り、池田泉州HDの株式は東証プライム平均を大幅に上回るインカム水準と、典型的な「ディープ・バリュー(極端な割安株)」の性質を併せ持っています。PBRの是正圧力という強力なカタリストが存在する点において、中長期の保有メリットはライバル行と比較しても際立っています。
【インカム狙いの本音】配当金推移と株主優待の改定・お得度を辛口検証
個人投資家にとって最大の関心事である池田泉州ホールディングス 配当金の推移ですが、近年は着実な増配基調を堅持しています。かつての減配懸念を払拭し、池田泉州ホールディングス 配当性向を35%〜40%水準へと引き上げる中期方針を打ち出したことで、池田泉州ホールディングス 配当利回りは4%前後の高水準をキープし続けています。
さらに見逃せないのが池田泉州ホールディングス 株主優待の存在です。多くの銀行がコスト削減や機関投資家への配慮から優待制度を廃止・縮小するなか、同社は地元特産品(グルメカタログギフト)などを贈呈する個人投資家優遇策を維持しています。
市場参加者の間でも「配当と優待を合算した総合利回りが5%近くに達するため、新NISAの成長投資枠でガチホ(長期保有)するのに都合が良い」という評価が定着しています。ただし、株主優待の受給には一定の保有株数(原則2,000株以上や長期保有条件など)が設定されている区分があるため、「100株保有で特産品がもらえる」と誤認して買い付けることのないよう、権利確定基準日の公式開示を正確に確認しておく必要があります。
一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは、「地銀は人口減少と超低金利でジリ貧のオワコン産業」「ネット銀行に顧客を奪われて先がない」といった短絡的な言説が今なお散見されます。しかし、こうしたステレオタイプな悲観論こそが、現在の株価を実力以上に割安な水準に放置している構造的な歪みです。
第1に、ネット銀行と地域地銀では主戦場が決定的に異なります。住宅ローンの金利競争ではネット銀行に分があるケースもありますが、地元の有力企業に対する設備資金貸出、複雑な事業承継ローン、担保評価や地域ネットワークを駆使した商流支援は、リアルな支店網と行員の目利き力が不可欠です。池田泉州銀行は阪神間・北摂・泉州という富裕層や優良中堅企業が密集する黄金地帯を抑えており、地域経済のインフラとして盤石な顧客基盤を維持しています。
第2の盲点は「保有有価証券の含み損リスク」です。市場金利が急上昇する過程では、銀行が過去に購入した低利回りの国債や外国債券の価格が下落し、含み損(評価損)を抱えるリスクが生じます。一部の投資家はこれを過大に恐れていますが、同社は数年前から外債や超長期円債の保有残高を計画的に削減し、ポートフォリオのデュレーション(平均残存期間)を短期化させてきました。金利上昇による貸出金の増収効果が、保有債券の含み損リスクを十分に吸収できる財務設計へと移行を完了している事実は、もっと評価されて然るべきポイントです。
【プロの結論】池田泉州HDは今「買い時」なのか?向いている人・慎重になるべき人の判断基準
結論として、現在の株価水準における池田泉州ホールディングス 買い時の判断は、「中長期の配当取りを軸に据える投資家」にとって極めて魅力的なエントリータイミングと言えます。一方で、すべての投資家に向いているわけではありません。自身の投資目的と照らし合わせるための明確な境界線を提示します。
【向いている投資家】
- 新NISA等を活用し、年4%前後の安定した配当金と優待を非課税で受け取り続けたいインカム重視派
- 低PBRの是正圧力による企業価値向上(自社株買いや増配)を、2〜3年の時間軸でじっくり待ちたい中長期投資家
- 金利上昇局面に強いディフェンシブなバリュー銘柄を、ポートフォリオの守りとして組み入れたい方
【おすすめできない・慎重になるべき投資家】
- グロース株のように数ヶ月で株価が2倍、3倍に跳ね上がる短期キャピタルゲインを期待している方
- 日銀の金融政策決定会合や要人発言に伴う短期的なボラティリティ(乱高下)に精神的耐性がない方
- 流動性が極めて高く、日計り(デイトレード)で値幅を抜くことを目的とする短期トレーダー
池田泉州ホールディングスの目標株価と株価の今後のシナリオ分析
今後の株価推移を予測する上で、機関投資家や主要証券各社が提示する池田泉州ホールディングス 目標株価のレンジは、PBR是正のスピードと日銀の利上げペースに連動しています。アナリストコンセンサスでは、PBR0.6倍〜0.7倍への評価見直しを織り込んだターゲット水準が現実的な節目として意識されています。
池田泉州ホールディングス 株価 今後の推移については、以下の3つのシナリオを想定しておくのが賢明です。
① 強気シナリオ(確度:35%)
国内景気の持続的な賃金上昇を受け、日銀が追加利上げを順調に進行。利ざやの拡大幅が決算ごとに市場予想を上回り、会社側が大規模な自社株買いと連続増配を発表。PBR0.7倍水準へのリレーティングが発生し、株価はボックス圏を大きく上抜けて数年来の高値圏を目指す展開。
② ベースシナリオ(確度:50%)
利上げは緩やかなペースにとどまるものの、貸出金の金利見直しが着実に寄与し、会社計画通りの増益・配当維持を達成。株価は年間配当利回り4%前後の水準を岩盤サポートとしながら、バリュー株シフトの波に乗って下値を切り上げる堅調な展開。
③ 弱気シナリオ(確度:15%)
海外経済の急激な減速や地政学リスクの勃発により、円高が急進し日銀が利上げを凍結。同時に国内中小企業の信用コスト(貸倒引当金)が増加。株価は一時的に下押しするものの、解散価値を大幅に下回る低PBRがクッションとなり、下値余地は限定的。
【池田 泉州 ホールディングス 株価】に関するよくある質問(FAQ)
Q1:池田泉州ホールディングスの配当金はいつ、どのくらい振り込まれますか?
A1:同社の配当は原則として中間配当(9月末基準・12月支払い)と期末配当(3月末基準・6月支払い)の年2回実施されます。直近の年間配当予想は1株あたり高水準の安定配当を維持する方針であり、最新の権利確定日や正確な金額は各四半期の決算短信や適時開示情報で確認できます。
Q2:株主優待のグルメギフトを貰うための具体的な注意点は何ですか?
A2:優待制度の対象となるには、3月末の権利確定日時点で同社株を規定の株数以上保有している必要があります。単元株(100株)の保有では対象外となるケースや、一定期間の継続保有が条件付けられているコースがあります。制度内容は随時更新されるため、購入前に必ず同社IRページの「株主優待情報」をご確認ください。
Q3:メガバンク(三菱UFJや三井住友)の株ではなく、池田泉州HDを選ぶメリットは何ですか?
A3:メガバンクは国際分散投資や為替、海外市場の影響を強く受けますが、池田泉州HDは国内(特に関西)の金利上昇メリットをよりピュアに享受できます。また、メガバンク株がすでに大幅に上昇して配当利回りが3%台前半まで低下しているのに対し、池田泉州HDは配当利回り4%超、PBR0.4倍台と割安感の是正余地(アップサイド)が相対的に大きい点が優位性です。
まとめ:今後の動向と失敗しないための判断基準
池田泉州ホールディングスを取り巻く投資環境は、長年続いた閉塞感から脱却し、本格的な業績改善と株価再評価のステージに入っています。日銀の利上げによる金利ある世界の定着、東証によるPBR改善要請、そして関西都市圏の底堅い資金需要という3重の追い風は、一過性のものではありません。
株式投資に絶対の正解はありませんが、「高い配当利回りを安全弁にしつつ、企業の構造変化によるキャピタルゲインを中長期で狙う」というバリュー投資の王道を歩むのであれば、現在の池田泉州HDの株価水準は極めて合理的な検討対象です。目先の市場のノイズに惑わされず、着実な増配力と財務健全性を客観的に見極めながら、賢明なポートフォリオ構築を進めてください。 (出典: 池田 泉州 ホールディングス 株価(Yahoo!ニュース))
