年間の医療費負担が重なった家庭にとって、税金を取り戻す重要な手段となる確定申告の医療費控除。かつては分厚い領収書の束を税務署へ持参し、膨大な計算を手書きで行う過酷な作業が定番でしたが、2026年現在の申告環境は劇的な進化を遂げています。スマートフォンとマイナンバーカード、そしてマイナポータルの連携によって、自宅のソファにいながら数分で申請が完了する時代へとシフトしました。
しかし、デジタル化によって利便性が飛躍的に向上した一方で、「領収書は捨てていいのか」「マイナポータルに載っていない費用はどう処理すべきか」といった新たな現場の混乱や勘違いも多発しています。本稿では、国税庁の最新システム仕様や現場の取材データをもとに、2026年最新の確実な申請手順から、見落とされがちな税制の落とし穴まで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:マイナポータル連携により医療費通知情報の自動入力が可能になったが、自由診療や交通費、年末受診分など「自動反映されない支出」の手動補完が必須である。
- 要点2:e-Tax利用時に領収書の提出は原則不要だが、税務署からの提示・提出要求に備えて法定の「5年間自宅保管」を怠ると控除取り消しのリスクがある。
- 要点3:家族合算ルールを活用して「世帯内で最も所得が高い人」が申告することで、還付額を数万円単位で最大化できる。
【2026年最新確定申告変更点】スマホ×マイナポータル連携がもたらした決定的な進化
2026年の確定申告において、納税者の体感手続きを最も大きく変えたのが、国税庁とデジタル庁によるマイナポータル連携の高度化です。これまでの確定申告でもスマホ対応は進められていましたが、データ連携のタイムラグや読み取りエラーに関する不満がSNS等で散見されていました。2025年から2026年にかけてインフラ基盤が大幅に刷新され、医療保険者(健康保険組合・協会けんぽ等)からマイナポータルへ送られる医療費通知情報の反映精度が一段と向上しています。
最大の恩恵は、マイナポータル医療費自動入力のシームレス化です。従来のように病院や薬局の領収書を一枚ずつ仕分けし、エクセルや所定の計算書に手作業で打ち込む労力はほぼゼロになりました。国税庁の「確定申告書等作成コーナー」にスマートフォンからアクセスし、マイナンバーカードを認証させるだけで、1年間に支払った保険診療の窓口負担額が自動で集計され、控除額まで瞬時に算出されます。
また、マイナンバーカード読み取り方法も改善されました。スマートフォンの背面にかざす際のNFCチップ認識感度がOSアップデートとともに最適化され、以前のように「何度もエラーが出て画面が止まる」といったストレスが大幅に緩和されています。行政手続の完全デジタル化を目指す国のロードマップが、医療費控除の現場においてもようやく実用レベルで結実したといえます。
領収書提出不要の真実|多くの人が勘違いしている保管義務と条件
ネット上やSNSのコミュニティで頻繁に目にするのが、「e-Taxで申告すれば領収書はすべて破棄して構わない」という極めて危険な言説です。結論から言えば、これは完全な誤解であり、税務調査における追徴課税のリスクを孕んでいます。
制度上、医療費控除領収書提出不要の条件を満たすのは、「e-Taxを利用して申告データを送信すること」または「書面申告であっても医療費控除の明細書を添付すること」です。これにより、確定申告書を税務署に提出する際、原本を封筒に同封したり窓口で提示したりする義務は免除されます。しかし、その引き換えとして法律で義務付けられているのが、「確定申告期限の翌日から5年間の自宅保管」です。
税務署は申告内容に不自然な点や多額の還付金が発生しているケースを対象に、後日、領収書の提示・提出を求める照会を行う権限を持っています。万が一、提示を求められた際に現物の領収書が存在しなければ、控除の適用自体が否認され、過去にさかのぼって還付金の返還や延滞税・過少申告加算税を課される事態に陥ります。特にマイナポータルに連携されない自費診療や通院交通費については、領収書や利用記録の厳重なファイリングが不可欠です。「提出不要=破棄可能」ではないという鉄則を、強く認識しておく必要があります。
【実態検証】いくらから戻る?家族合算ルールと控除額シミュレーション
「医療費が年間10万円を超えなければ申告しても無意味」という認識も、現場で非常によく見られる誤解の一つです。実際の控除計算式は以下の通りに定められています。
医療費控除額 = (支払った医療費の総額 - 保険金等で補填された金額) - 「10万円」または「総所得金額等の5%」のいずれか低い方
つまり、その年の総所得金額等が200万円未満(年収ベースで概ね300万円程度未満)の会社員やパート・年金生活者の場合、足切りラインは10万円ではなく「所得の5%」に下がります。例えば総所得金額が160万円であれば、医療費が年間8万円を超えた段階で控除の対象となり、所得税の還付と翌年の住民税軽減を受けられる計算です。
さらに重要な戦略が、家族分の医療費合算ルールの運用です。税法上、申告者本人と「生計を一にする配偶者その他の親族」の医療費は、すべて合算して一括申告することが認められています。別居していても生活費や仕送りを送っている大学生の子どもや高齢の両親の医療費も合算対象に含まれます。ここで重要なのは、「世帯の中で課税所得が最も高い人がまとめて申告する」という点です。日本の所得税は累進課税制度を採用しているため、所得が高い人ほど税率が高く、同じ控除額であっても手元に戻る還付金の額が跳ね上がります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 控除の適用下限 | 10万円 または 総所得等の5% | 一律「10万円」と思い込む層が多数 | 年収300万円未満なら10万円以下でも還付可能。制度の見落としに注意。 |
| 家族合算の適用範囲 | 生計を一にする配偶者・親族 | 同居家族のみと誤解されがち | 仕送り中の別居の親・子も合算可能。世帯最高所得者への集約が鉄則。 |
| 領収書の保管期間 | 確定申告期限から5年間 | e-Tax送信後に即破棄してしまうミス | 後日の税務署提示要求に応じられない場合、控除否認の重大リスクがある。 |
| 還付金の振込時期 | e-Tax:約2〜3週間 書面提出:約1〜1.5ヶ月 | 申告から入金まで1〜2ヶ月待つ認識 | スマホe-Taxなら処理が極めて迅速。還付口座登録ミスを防ぐことが肝要。 |
申告後に確定申告医療費控除還付金いつ振り込まれるかという点について、税務署の窓口で紙提出した場合は概ね1ヶ月から1ヶ月半を要しますが、e-Taxでのスマホ電子申告であれば、概ね2週間から3週間程度で指定口座へ入金されます。この迅速さもデジタル申告の絶大な利点です。
【見落とし厳禁】対象・対象外の境界線とセルフメディケーション税制の罠
医療費控除をめぐって税務署との見解の相違が最も起きやすいのが、「何が控除の対象で、何が対象外か」という費用の線引きです。判断基準の根本は「医師等による治療・療養に必要な対価であるか否か」にあります。
まず、医療費控除対象外の具体例として頻出する代表格が以下の項目です。
- 予防・健康増進目的の費用:インフルエンザ等の予防接種代、サプリメントやビタミン剤の購入費、異常が見つからなかった場合の一般的な人間ドック・健康診断費用。
- 自己都合による追加費用:入院時の差額ベッド代(本人の希望で個室に入った場合)、医師や看護師への謝礼。
- 交通手段の例外:自家用車で通院した際のガソリン代や駐車場代(公共交通機関が原則)。
- 審美目的の施術:美容整形手術代、見た目を整える目的のみの歯列矯正代。
一方で、多くの納税者が見落としている「実は控除対象になる費用」も数多く存在します。通院のために利用した電車やバスの運賃(領収書が出ないため日付と区間をメモ保管)、容態が急変してやむを得ず利用したタクシー代、医師が必要と認めた松葉杖や義肢などの購入費、不妊治療や人工授精にかかる自己負担分、子どもの成長阻害を防ぐための歯列矯正などは、正当な医療費控除の対象として計上可能です。
また、もう一つの選択肢であるセルフメディケーション税制との違いにも注意を払わなければなりません。これは、健康維持のための一定の取り組み(定期健診や予防接種など)を行っている人が、対象となるスイッチOTC医薬品を年間1万2,000円超購入した場合に適用される特例措置です。通常の医療費控除とは「選択適用(どちらか一方しか使えない)」の関係にあります。年間の病院代が少なく市販の風邪薬やアレルギー薬の購入が多い世帯はセルフメディケーション税制、入院や手術、歯科治療などで10万円以上の重い負担があった世帯は通常の医療費控除を選択するのがセオリーです。
スマホで完結するe-Tax入力手順|国税庁作成コーナーの実践ガイド
ここからは、実際に手元でスマートフォンを操作しながら控除を完了させるための具体的なナビゲーションを展開します。準備するものは「マイナンバーカード」「利用者証明用電子証明書の暗証番号(数字4桁)」「券面事項入力補助用の暗証番号(数字4桁)」「申告者名義の還付金受取口座情報」の4点です。
全体のフローは、国税庁確定申告書等作成コーナーを基軸に進行します。
ステップ1:作成コーナーへのアクセスと認証
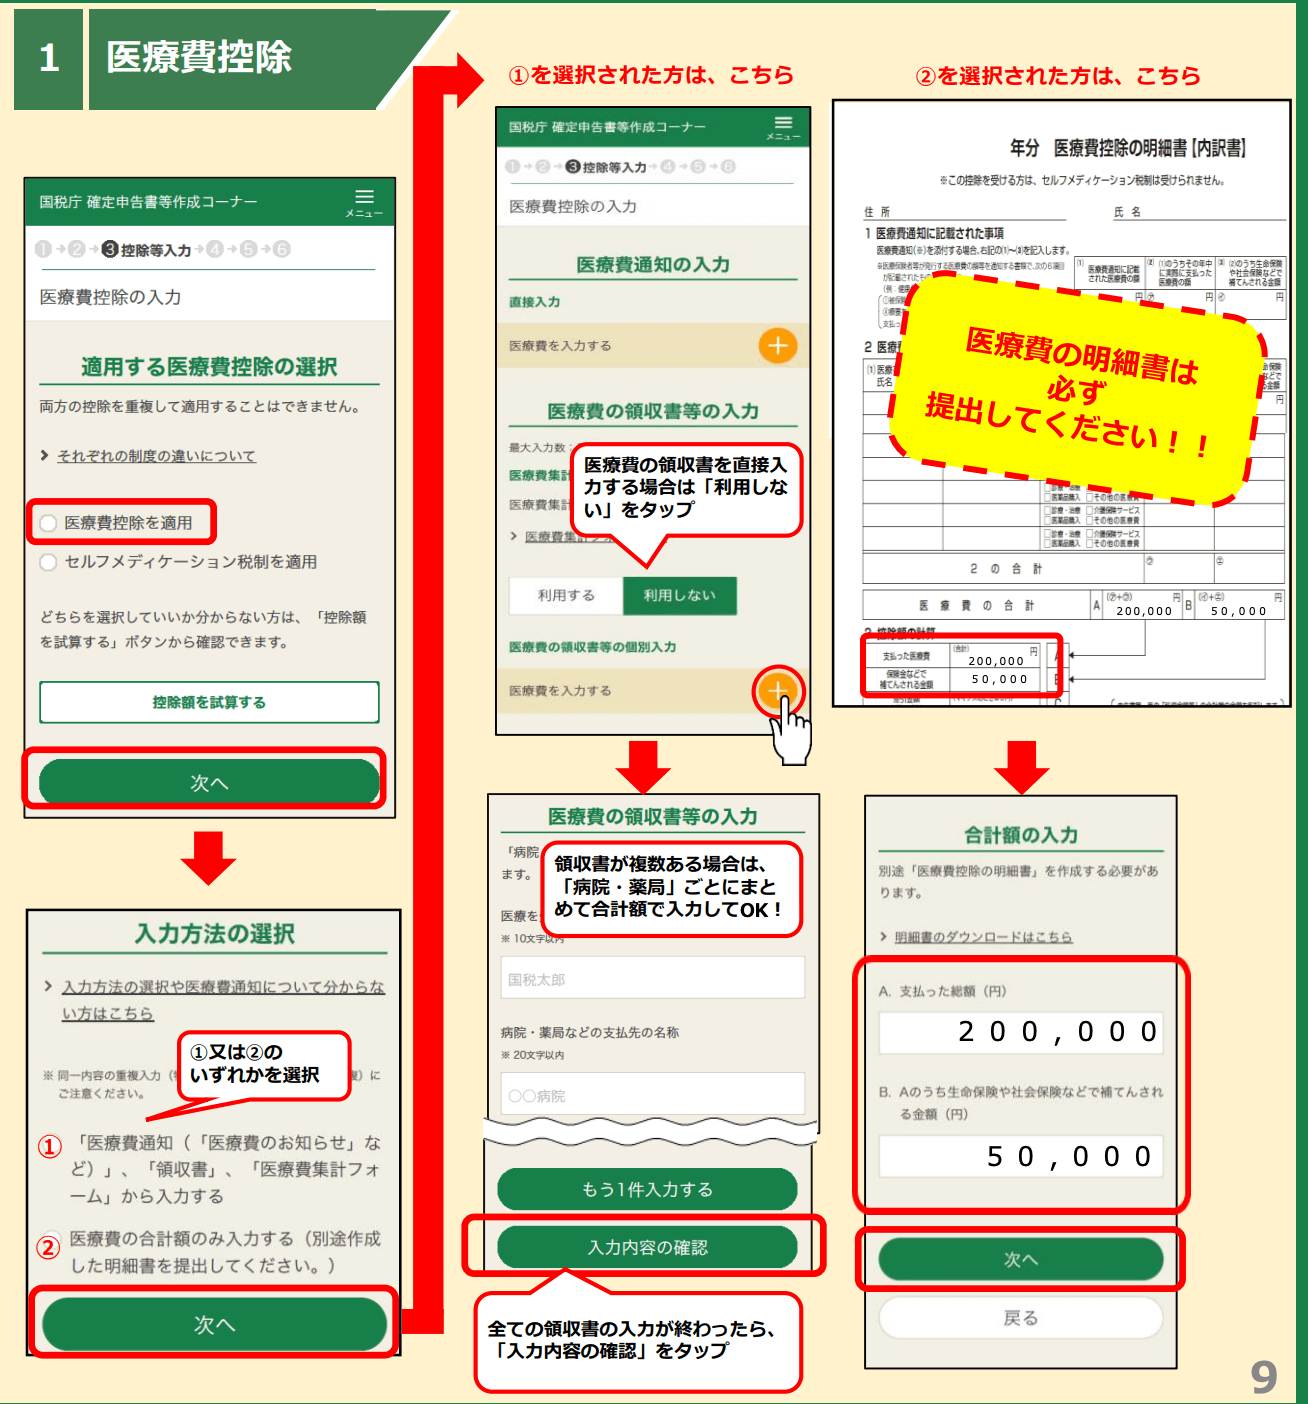
スマートフォンのブラウザから国税庁の「確定申告書等作成コーナー」へアクセスし、「作成開始」をタップします。申告書の提出方法で「e-Tax(マイナンバーカード方式)」を選択。画面の指示に従ってマイナポータルアプリを起動し、スマートフォンの背面にマイナンバーカードを密着させてパスワードを入力・認証します。
ステップ2:マイナポータル連携によるデータ取得
申告準備画面で「マイナポータルと連携して医療費情報を取得する」に同意します。これにより、前年1月1日から12月31日までの健康保険適用診療分の窓口負担額データが一括で取り込まれます。家族分を合算する場合は、あらかじめマイナポータル内で「代理人設定」を済ませておくことで、家族の医療費データも自動で紐付け可能です。
ステップ3:未反映データの補正と医療費控除明細書の書き方
ここが最も重要な関門です。マイナポータル連携は万能ではありません。具体的には「12月に受診した保険診療の一部(データの反映遅延)」「自由診療(保険適用外の歯科治療費や不妊治療など)」「通院にかかった電車・バス代」「薬局で購入した医薬品代」などは、データとして自動連携されません。これらは画面上の「追加入力」ボタンを押し、領収書や通院記録を見ながら、手作業で補正入力を行う必要があります。病院名・薬局名、支払った金額、補填された保険金等を丁寧に入力することで、法的に不備のない明細データが構築されます。
ステップ4:還付金受取口座の入力とデータ送信
医療費の入力が完了すると、自動的に控除額と還付税額が画面に提示されます。金額を確認後、還付金を受け取る金融機関口座の情報を入力。最後に再度マイナンバーカードをスマートフォンで読み取り(署名用電子証明書の英数字混在6〜16桁パスワードを使用)、送信完了画面が表示されればe-Tax医療費控除スマホ申請は完了です。送信後に発行される「受信通知」は、正常に受理された証左となるため、画面保存またはPDFとして保管しておきましょう。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税務の現場と家計行動の分析から見えてくるのは、医療費控除という制度が単なる税金還付にとどまらず、翌年度の「住民税額」や「認可保育園の保育料」「公的医療保険の自己負担限度額(高額療養費)」の算定基準にまで連動する強力な家計防衛策であるという現実です。控除によって課税所得が圧縮されれば、手元に戻る所得税だけでなく、翌年6月以降の住民税負担も確実に軽減されます。
しかし、すべての人が盲目的にスマホ完結を過信してよいわけではありません。自身の状況に応じた適切なアプローチを見極める必要があります。
スマホe-Taxを即座に活用すべき人
- 会社員・公務員で年末調整を済ませており、医療費控除のみを追加申告する人:UIが最も最適化されており、入力から送信まで15分から20分程度でストレスなく完了します。
- 年間の通院がほぼ保険診療中心で、家族の受診履歴をマイナポータルで把握できる世帯:手入力の手間が極小化され、自動集計のメリットを最大限に享受できます。
- 少しでも早く還付金を手元に戻したい人:書面提出に比べて入金までのスピードが圧倒的に早く、資金計画が立てやすくなります。
慎重な準備・手入力の精査が必要な人
- 自費診療(インプラント、自由診療の歯科治療、不妊治療など)の高額出費がある人:マイナポータルには一切反映されないため、自動入力された数字をそのまま鵜呑みにして送信すると、数百万円規模の控除枠を丸ごとドブに捨てることになります。必ず手元領収書の完全照合を行ってください。
- 領収書や通院交通費の記録管理が曖昧な人:「e-Taxだから証拠はいらない」と思い込んでいる場合、数年後の税務調査や是正照会で立証できず、トラブルに直結します。申告前にクリアファイル等へ年度別に整理保管できない人は、制度利用に慎重であるべきです。
- 別居親族の合算で「生計を一にしている」証拠(送金履歴等)を提示できない人:過度な税逃れを疑われやすいため、客観的な仕送りの事実を証明できる記録を整えてから着手する必要があります。
【e tax 医療 費 控除 やり方】に関するよくある質問(FAQ)
Q1:過去の分の医療費控除を申告し忘れていました。今からでも遡って申請できますか?
A1:可能です。医療費控除のような税金を返してもらうための「還付申告」は、通常の確定申告期間(2月中旬〜3月中旬)に関係なく、対象となる年の翌年1月1日から5年間にわたっていつでも申告できます。例えば2025年分の医療費であれば、2026年1月1日から2030年12月31日まで申告が可能です。過去の分もスマートフォンからe-Taxで年度を選択して送信できます。
Q2:共働き夫婦の場合、子どもの医療費は夫と妻のどちらで申告するのが得ですか?
A2:原則として、課税所得(年収から各種控除を引いた額)が高い方の親にまとめて合算するのが最も節税効果が高くなります。所得税の税率は累進課税のため、高い税率(20%や23%など)が適用されている側で控除を引いた方が、低い税率(5%や10%など)の側で引くよりも還付される税額が大きくなるためです。
Q3:病院までの通院交通費は、電車やバスの領収書がなくても認められますか?
A3:認められます。公共交通機関は構造上領収書が発行されないため、国税庁も領収書の保管を求めていません。その代わり、「通院日・利用した交通機関の名称・利用区間(発着駅)・実際にかかった運賃・受診した家族の氏名」をエクセルやノート、スマートフォンのメモ等に正確に記録しておくことが義務付けられています。この記録メモが明細書作成の根拠となり、税務署への説明資料となります。
まとめ:今後の動向と失敗しないための判断基準
2026年現在のe-Taxとマイナポータルの連携は、かつて煩雑を極めた確定申告の風景を一変させました。しかし、どれほど行政システムのデジタル化が進展しようとも、税法の基本構造そのものが変わったわけではありません。「10万円または所得5%の足切りライン」「高所得者への家族合算」「対象・対象外の厳格な区分」、そして「5年間の領収書保管義務」という根本ルールを正しく理解して初めて、デジタルツールの恩恵を安全かつ最大限に享受できます。
自動入力の便利さに寄りかかりすぎず、自動反映されない自費診療や交通費の取りこぼしを確実に手動補完すること。この一手間を惜しまない姿勢こそが、正当な権利としてのお金を取り戻し、確実な家計防衛を果たすための決定打となります。 (出典: e tax 医療 費 控除 やり方(Yahoo!ニュース))
