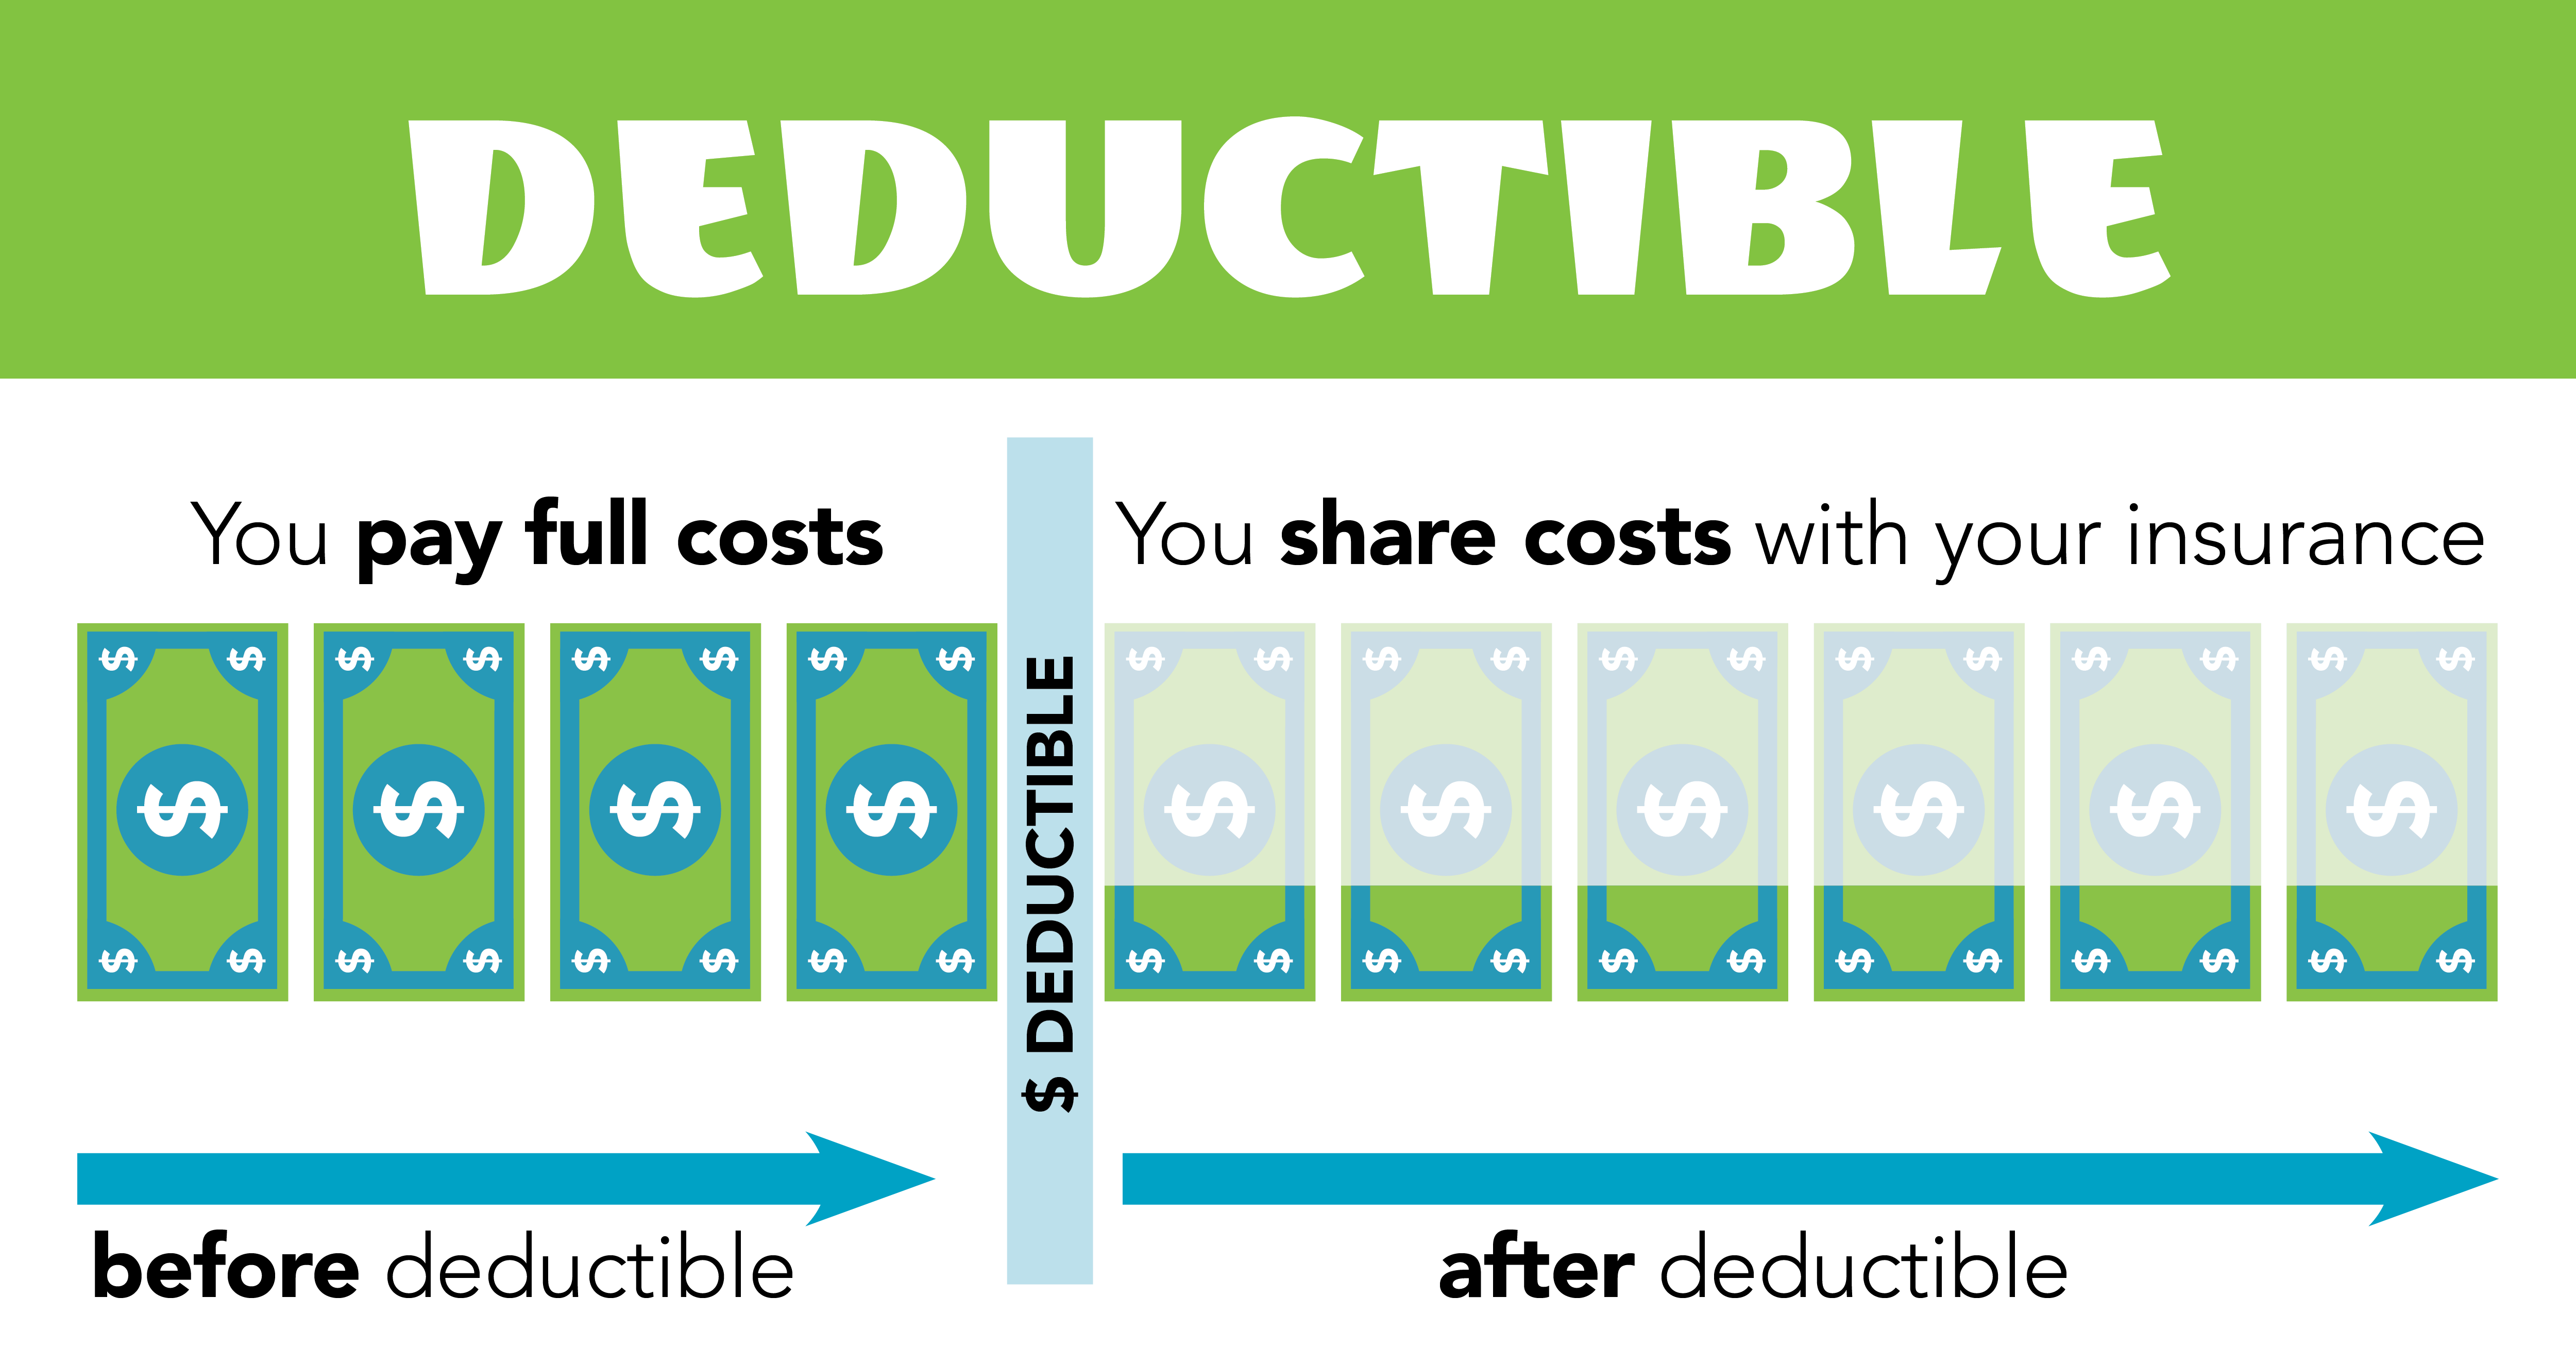
保険の契約書や見積書を見ていると必ず目にする「免責金額」という言葉。英語では「ディダクタブル(Deductible)」と呼ばれ、損害保険や医療保険において極めて重要な役割を果たしています。しかし、その正確な意味や計算の仕組みを理解しないまま契約し、いざ事故や災害に遭った際に「保険金が1円も受け取れなかった」「想定外の持ち出しが発生した」とトラブルに発展するケースは後を絶ちません。
インフレに伴う生活防衛意識が高まる2026年現在、固定費削減の切り札として免責金額を賢く活用する動きが広がっています。本稿では、米国保険情報協会(Triple-I)や米連邦保健福祉省などの国際標準データ、国内大手損害保険会社の最新約款を精査。免責金額の本質的な仕組みから、保険料を劇的に抑える具体的な設定基準、ネット上で見落とされがちな落とし穴まで、調査報道の視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:免責金額(ディダクタブル)とは「損害が発生した際に契約者が自己負担する枠」であり、保険会社が支払い義務を免れる(責任を免除される)境界線を指す。
- 要点2:免責金額を高く設定するほど毎月の保険料は安くなり、ゼロに設定するほど保険料は跳ね上がる明確なトレードオフ関係が存在する。
- 要点3:少額損害で保険を使うと翌年以降の等級ダウンでトータル損失が膨らむため、あえて免責を設定して保険料を下げる運用が2026年の保険見直しにおける合理的選択となる。
【基礎知識】保険の免責金額(ディダクタブル)とは?自己負担との違いを徹底解剖
保険業界で使われる「免責」という言葉は、文字通り「保険会社が保険金の支払責任を免れる」ことを意味します。つまり、損害が発生した際にあらかじめ決められた一定額までは契約者自身が負担し、それを超えた超過分についてのみ保険会社が保険金を支払うという契約条件です。この契約者が負担する枠を免責金額と呼びます。
英語圏ではこれを「Deductible(ディダクタブル)」と表記します。語源である「deduct(差し引く)」が示す通り、損害額全体から契約者の自己負担分を差し引いて保険給付を行う仕組みです。米連邦保健福祉省が運営する公式ポータル「HealthCare.gov」の公式定義においても、「保険プランが給付を開始する前に、対象となる医療サービスに対して契約者が支払う金額(The amount you pay for covered health care services before your insurance plan starts to pay)」と明確に規定されています。
日常会話では「自己負担額」と混同されがちですが、実務上は明確な区別が存在します。「自己負担額」は健康保険の3割負担のように全体の割合で決まるケース(Co-insuranceやCopayment)を含めた広義の持ち出し総額を指すのに対し、免責金額は保険金の支払いが開始されるトリガーとなる固定の基準額を指します。損害額がこの免責金額を下回っている場合、保険事故そのものは成立していても、保険金の支払額は完全な0円となります。ここを誤解していると、有事の際に深刻なトラブルへ直結します。
なぜ保険会社は免責を設定するのか?モラルハザード防止と保険料低減の力学
契約者から見れば「保険に入っているのだから全額補償してほしい」と感じるのが人情です。それにもかかわらず、なぜ世界の保険制度はディダクタブルという仕組みを不可欠な要素として組み込んでいるのでしょうか。その背景には、行動経済学と保険数理に基づいた2つの強固な力学が存在します。
第1の理由は、モラルハザード(倫理の欠如・モラルの低下)の防止です。米国保険情報協会(Triple-I)のレポートでも指摘されているように、万が一の損害に対して契約者の持ち出しが一切発生しない「完全補償」を提供すると、人間の心理として「どうせ保険で直せるから」と注意義務を怠る傾向が強まります。自動車の運転が荒くなったり、住宅のメンテナンスを放置したりするリスクが増加するのです。契約者に適度な痛みを伴う自己負担枠を残すことで、事故や被害を未然に防ぐインセンティブを働かせています。
第2の理由は、保険会社の事務処理コスト削減による保険料の低減です。保険会社にとって、100万円の全損事故を査定する手間も、2万円の小さなバンパーの擦り傷を査定する手間も、書類審査や人件費などの管理コストはさほど変わりません。数万円単位の少額請求が無数に押し寄せれば、査定コストが保険金そのものを上回り、保険会社の経営が圧迫されます。その結果、すべての契約者が支払う掛金が高騰してしまうのです。少額の損害をあらかじめ免責として切り捨てることで、「保険料を抑える方法」としての低価格な商品設計が成立しています。
【徹底比較】免責金額の有無・設定額でどれだけ変わる?実質コスト比較表
免責金額をいくらに設定するかによって、年間の保険料と有事の持ち出し負担はどれほど変動するのか。自動車保険(車両保険)、火災保険、海外旅行保険の3領域において、一般的な設定基準とコストインパクトをまとめました。
| 保険種目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自動車保険(車両保険) | 免責を「0円」から「1回目5万-2回目10万」に上げると、年間保険料が約15%〜25%削減可能。 | 1回目:5万円 2回目以降:10万円 | 等級ダウンによる翌年保険料アップを考慮すると、5万円以下の傷で保険を使う合理性は皆無。免責設定が賢明。 |
| 火災保険(風災・水災) | 免責「3万円〜5万円」の設定で、10年間の総保険料が数万〜十数万円規模で安くなる傾向。 | 0円、3万円、5万円、10万円から選択 | 台風や豪雨の被害は数十万円〜数百万円になりやすいため、5万円程度の免責を持たせて固定費を削るのが定石。 |
| 海外旅行保険 | 携行品損害などで「1事故あたり自己負担3,000円〜1万円」が引かれる設定が主流。 | 携行品損害:1事故3,000円〜1万円免責 | スマホの画面割れ等の請求多発への防衛策。医療費(治療・救援費用)は無制限・免責ゼロを選ぶべき。 |
ここで、実務における自己負担額計算方法を確認しておきましょう。計算式そのものは極めてシンプルです。
【受け取れる保険金額 = 認められた損害総額 − 免責金額】
例えば、車両保険で免責金額「10万円」に設定していた自動車が事故に遭い、修理代金が45万円と算出された場合、契約者が工場へ支払う持ち出し分は10万円となり、保険会社から支払われる金額は35万円(45万円 − 10万円)となります。一方、修理代が8万円で済んだ場合は免責金額の10万円に届かないため、保険金は0円となり、全額が自己負担となります。
【実態検証】「ゼロ免責」にして後悔?利用者の生の声と現場目線で見えたリアル
SNSや保険相談窓口のリアルな声を集約すると、「とにかく心配だから」と保険料の割高な免責ゼロ特約(免責金額なしプラン)を選択し、数年後に後悔しているユーザーの声が目立ちます。
自動車保険の口コミにおいて特に散見されるのが、「免責ゼロにしていたのに、結局保険を使えなかった」という嘆きです。大手ネット損保の元査定担当者は、取材に対して次のように打ち明けます。
「お客様から『免責0円で入っているから、電柱に擦ったバンパーの修理代4万円を全額保険で出したい』と連絡をいただくことがあります。しかし、車両保険を使うと翌年度から『3等級ダウン』となり、さらに『事故有係数』が適用されて翌年から3年間の保険料が跳ね上がります。試算すると、4万円の保険金を受け取る代償として、今後3年間の保険料がトータルで8万円以上も値上がりする。結果的にお客様自身が『今回は自腹で直します』と請求を取り下げる事態が日常茶飯事です」
この現実は、免責金額なしデメリットの本質を突いています。等級制度が存在する損害保険では、免責をゼロに設定して多額の掛金を前払いしていても、数万円程度の小損害で保険を使うと経済的合理性が破綻するのです。免責ゼロの安心感を買ったつもりが、実質的には「使えない補償に毎月高い掛け金を払い続けていた」という構造的な矛盾に直面することになります。
一般に知られていない盲点とネットの誤解|保険金が1円も出ないケースの真相
ネット上のQ&Aコミュニティなどでは、「免責金額のせいで保険金が騙し取られた」「保険金が出ない詐欺だ」といった感情的な書き込みが散見されます。しかし、それらの大半は契約方式の混同や制度への無理解に起因しています。特に注意すべき2つの盲点を解説します。
1. 「フランチャイズ方式」と「エクセス方式(ディダクタブル)」の致命的な混同
火災保険の契約で現在も時折見られるトラブルが、2つの免責方式の違いです。
一般的なディダクタブルは「エクセス方式」と呼ばれ、損害額から設定額を差し引いた残額が支払われます。これに対し、古い火災保険や一部の共済で見られるのが「20万円フランチャイズ方式」です。これは「損害額が20万円未満の場合は1円も出ないが、20万円以上に達した瞬間に全額(20万円以上)が支払われる」という仕組みです。「損害が19万8,000円だったため全額自腹になった」という悪評の多くは、このフランチャイズ方式の契約によるものです。現行の契約がどちらのタイプなのかを確認しておく必要があります。
2. 正しい保険金請求手順を知らないことによる過失相殺の勘違い
自動車事故における保険金請求手順でも重大な見落としがあります。契約上の免責金額が5万円であっても、相手が存在する過失割合のある事故の場合、相手方から支払われる賠償金がまず自己負担分に充当される法理(過失相殺と免責充当の法理)が存在します。
例えば、過失割合が「自分20%:相手80%」で、自分の車両修理費が50万円(自己過失分は10万円)だったとします。車両保険の免責が5万円に設定されていても、相手から受け取る賠償金40万円が免責枠をカバーするため、結果として自分の手元からの持ち出しが0円で済むケースが多々あります。この実務ルールを知らないまま、「免責が5万円あるから手出しが必要だ」と思い込んで保険請求を躊躇してしまうのは大きな損失です。
【プロの結論】2026年最新保険見直し|免責金額を高く設定すべき人・ゼロにすべき人の判断基準
行動経済学における「プロスペクト理論」が示す通り、人間は「確実に失う小さな保険料」よりも「突発的に発生する大きな損失の痛み」を不当に恐れる損失回避バイアスを持っています。しかし、インフレが進む2026年現在のマネープランにおいて、あらゆるリスクを割高な保険料で完全にゼロヘッジしようとする姿勢は、家計資産の形成において大きな足枷となります。
保険本来の役割とは、「滅多に起きないが、起きたら人生が破綻する巨大なリスク(破滅的損失)」に備えることです。日常生活の中で貯蓄から十分に賄える数万円の損害は、保険ではなく手元の預貯金(自己資金)でカバーするのが資産防衛の鉄則と言えます。
免責金額を「高め」に設定して保険料を削るべき人
- 生活防衛資金として50万〜100万円以上の流動預金がある人:万が一の5万〜10万円の自己負担が発生しても生活に支障がないため、固定費としての保険料を最大限に削るのが最も合理的です。
- 運転歴が長く、無事故を継続しているゴールド免許保持者:少額事故の発生確率が低く、有事の際も等級ダウンを避けるために自費修理を選択する可能性が高いため、免責ゼロにするメリットが極めて薄いです。
- 火災保険の見直しを検討している戸建てオーナー:風水害の被害は発生すれば数十万円から数百万円規模に達するため、3万〜5万円程度の免責を設定して年間の固定費を圧縮するのが賢明です。
免責金額を「ゼロまたは最低水準」に設定すべき人
- 免許を取得したばかりの初心運転者や運転に強い不安がある人:納車直後から自損事故や擦り傷を発生させる確率が統計的に突出して高いため、初期の一定期間は免責ゼロ特約の恩恵が上回ります。
- 貯蓄が極めて少なく、突発的な5万円の出費で家計がショートする家庭:手元のキャッシュフロー破綻を防ぐセーフティネットとして、割高な掛金を許容してでもゼロ免責を選択する合理性があります。
【what is a deductible insurance】に関するよくある質問(FAQ)
Q1:ディダクタブル(Deductible)とコペイメント(Copayment / Co-insurance)の違いは何ですか?
A1:ディダクタブルは「保険金が支払われる前に、契約者が全額自己負担しなければならない初期の固定額(例:500ドル)」を指します。一方、コペイメントは「ディダクタブルを満たした後に、受診ごとに支払う定額の自己負担金(例:1回20ドル)」や、日本の健康保険のように全体の費用を一定割合で分担する仕組み(Co-insurance:例:3割負担)を指します。
Q2:自動車の車両保険でよく見る「5-10万円」という表記はどういう意味ですか?
A2:同一保険年度内で「1回目の事故は免責5万円、2回目以降の事故は免責10万円」となるステップアップ方式の設定です。初回の自己負担を抑えつつ、2回目以降の負担を重くすることで、年間の保険料をバランスよく引き下げる人気の設定プランとなっています。
Q3:火災保険で免責金額を10万円に設定した場合、地震保険の支払いにも影響しますか?
A3:影響しません。地震保険は法律(地震保険に関する法律)に基づく特殊な官民協調保険であり、損害の認定は「全半壊・一部損」といった全損・大半損・小半損・一部損の4段階の基準によって定額で支払われます。火災保険本体に付加した免責金額(エクセス免責)が地震保険の給付から差し引かれることはありません。
まとめ:免責金額を味方につけて生涯の保険コストを最適化する
免責金額(ディダクタブル)は、決して契約者に不利益を押し付けるための罠ではありません。少額の損害を賢く自己責任の範囲内にとどめることで、本来カバーすべき破滅的リスクへの補償を、極めて割安な保険料で手に入れるための合理的なレバーです。
「万が一の安心」を過剰に追い求めて免責ゼロの満額補償を選び続けると、生涯で支払う保険料総額は数百万円単位で膨れ上がります。手元の貯蓄残高とリスク許容度を冷静に見極め、引き受けるべき自己負担額を正しくコントロールすることこそが、2026年を賢く生き抜くための保険マネジメントの真髄です。 (出典: what is a deductible insurance(Yahoo!ニュース))
