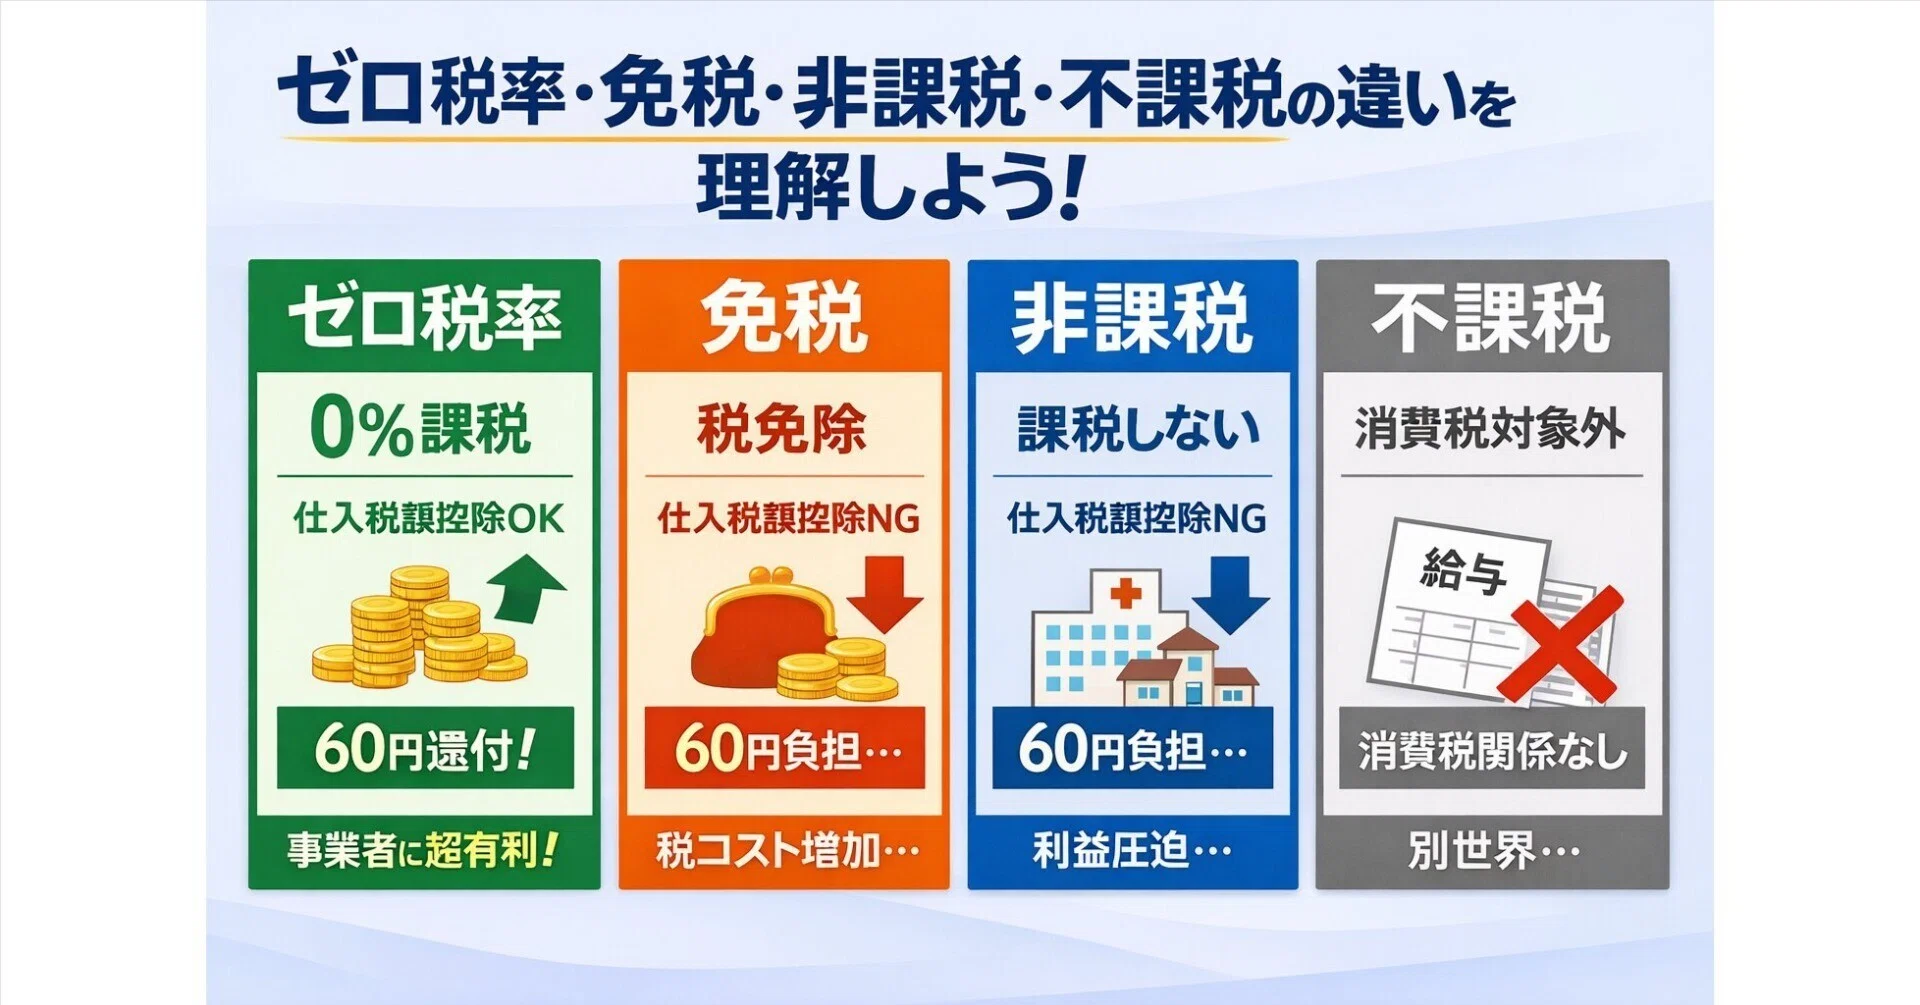
帳簿を付ける現場や確定申告のデスクで、多くの経理担当者や個人事業主が一度は頭を抱えるのが「非課税」と「不課税」の境界線です。どちらも請求書や領収書に消費税額が記載されず、一見すると「税金がかからない取引」として同じように映ります。しかし、税法上の成り立ちや構造は全くの別物であり、この2つを取り違えると、決算時の「課税売上割合」が大きく狂い、最終的に税務調査で手痛い追徴課税を招く事態に発展しかねません。
インボイス制度が社会に定着した2026年現在の税務実務において、仕訳区分のミスは仕入税額控除の否認に直結するシビアな問題となっています。国税庁の最新法令解釈やタックスアンサーの基準をもとに、なぜ両者が混同されやすいのか、どのような取引がどちらに該当するのか、そして実務で失敗しないための判断ロジックを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「不課税」は消費税の課税対象4要件を満たさない取引(国外取引・対価性のない寄付など)であり、「非課税」は要件を満たすものの政策的配慮からあえて課税しない取引(土地譲渡・住宅家賃など)である。
- 要点2:最大の決定打は「課税売上割合」の計算式にあり、不課税取引は分母・分子ともに完全除外される一方、非課税売上は「分母にのみ算入」されるため、仕訳ミスが仕入税額控除の計算を直撃する。
- 要点3:インボイス制度下の実務では、有価証券譲渡(対価の5%算入)や住宅用家賃の契約区分、印紙税・給料の処理など、会計ソフトへの入力ミスが税務調査での重大な指摘リスクとなる。
なぜ混同するのか?「非課税」と「不課税」の決定的な違いと判定基準
現場で両者が混同される最大の要因は、買い手から見れば「どちらも消費税が上乗せされていない」という結果が完全に一致している点にあります。しかし、消費税法が定める構造的なアプローチは根本から異なります。その違いを見極める鍵となるのが、国税庁タックスアンサーでも示されている「国内において事業者が事業として対価を得て行う資産の譲渡等」という課税の基本4要件です。
この4要件のいずれか1つでも欠けている取引は、そもそも消費税の土俵にすら乗らない取引として「不課税取引(課税対象外)」に分類されます。代表的な例が、対価性のない「寄付金」や「祝金」、事業者が事業として行うわけではない「給与の支払い」、あるいは「日本国外で行われた取引」などです。
一方、この4要件をすべて満たしているにもかかわらず、消費税の性質上課税することがなじまないものや、社会政策的な配慮から特別に消費税を免除しているものが「非課税取引」です。土地の譲渡や貸付け、居住用アパートの家賃、学校教育の授業料、社会保険医療などがこれに該当します。消費税法第6条および別表第一に限定列挙されているものだけが「非課税」であり、法律に明記されていない取引は非課税にはなり得ません。
つまり、判定の順序としては「まず課税の4要件に当てはまるか(満たさなければ不課税)」をチェックし、満たしている場合に「法律で非課税と指定されている例外か」を確認するという2段階のステップを踏む必要があります。
【一目でわかる】課税・非課税・不課税・免税の4区分比較データ
消費税の取引区分は、課税売上割合の計算や仕入税額控除、インボイス(適格請求書)の発行義務において全く異なる性質を持っています。実務現場で混乱しやすい「免税取引」も含めた4区分の比較を以下の表にまとめました。
| 取引区分 | 定義と発生理由 | 課税売上割合の計算 | 実務上の代表例・特徴 |
|---|---|---|---|
| 課税取引 | 国内で事業者が対価を得て行う取引の原則形態 | 分母と分子の両方に算入 | 商品の販売、サービスの提供、事務所用家賃など |
| 非課税取引 | 課税要件を満たすが、政策的配慮等で法的に課税を除外 | 分母にのみ算入(分子には入らない) | 土地の売買・貸付、住宅家賃、有価証券譲渡、商品券 |
| 不課税取引 | 課税の4要件を満たさず、消費税の対象外となる取引 | 分母・分子ともに算入しない(完全除外) | 従業員の給料、寄付金、配当金、海外での飲食・宿泊 |
| 免税取引 | 輸出取引など、国外で消費されるため税率を0%とするもの | 分母と分子の両方に算入 | 輸出商品の売上、国際輸送。仕入税額控除の対象となる |
見逃せないのが「免税取引」との差です。免税取引はいわば「税率0%の課税取引」であるため、輸出業者は国内での仕入れにかかった消費税の全額還付を受けることができます。これに対し、非課税取引のために仕入れた商品や経費にかかる消費税は原則として還付されず、事業者のコスト(控除対象外消費税)としてのしかかります。
課税売上割合の計算方法と落とし穴|なぜ仕訳ミスが追徴課税を招くのか
非課税と不課税の区別がなぜこれほどまでに税務調査で追及されるのか。その真相は「課税売上割合」の計算式に直結しているからです。
事業者が納付すべき消費税額を計算する際、預かった消費税から支払った消費税を差し引く「仕入税額控除」を行います。このとき、課税売上割合が95%未満の企業や、課税売上高が5億円超の法人は、支払った消費税の全額を差し引くことができず、「個別対応方式」または「一括比例配分方式」による按分計算を強いられます。
課税売上割合を求める計算式は以下の通りです。
課税売上割合 = 総課税売上高(税抜) ÷ [総課税売上高(税抜) + 非課税売上高]
ここで重要なのは、「不課税売上」は分母にも分子にも一切含めないという点です。もし本来は「非課税売上」とすべき取引を誤って「不課税売上」として会計ソフトに入力してしまうと、計算式の分母が小さくなり、見かけ上の課税売上割合が不当に跳ね上がってしまいます。
結果として、本来なら仕入税額控除を減額しなければならなかった企業が消費税を満額控除してしまい、税務調査で指摘されて多額の追徴課税(過少申告加算税や延滞税)を科される事態が多発しています。国税庁タックスアンサーNo.6209でも、課税売上割合の分母への算入可否こそが不課税と非課税の実務上の決定的な違いであると明記されています。
有価証券譲渡における「5%算入ルール」という最大のトラップ
非課税取引の計算において、経理担当者が最も罠にハマりやすいのが「株式や債券、投資信託などの有価証券の譲渡」です。有価証券の売却代金は非課税売上に該当しますが、全額を分母に入れてしまうと分母が天文学的に膨らみ、企業の課税売上割合が激減してしまいます。
そのため、税法上「有価証券や金銭債権の譲渡対価は、その売買金額の5%のみを分母に算入する」という特別な救済ルールが定められています。1億円の株式を売却した場合、非課税売上として分母に計上するのは500万円です。この特例処理を忘れて全額を計上すると、控除できる消費税が激減して企業に大損害を与えてしまいます。
迷いやすい取引の具体例一覧|給与・住宅家賃・印紙税の判定ロジック
実務現場で質問が殺到する「迷いやすいグレーゾーン取引」について、なぜその区分になるのかという法的根拠とともに解説します。
1. 従業員の給料 vs 外注費(不課税と課税の分水嶺)
従業員に支払う「給与・賞与・手当」はすべて不課税取引です。労働契約に基づく労務の提供は「個人が事業者として対価を得る行為」ではないため、課税4要件の「事業者性」を欠くからです。一方、フリーランスや業務委託先に支払う「外注費」は事業者が行う役務提供であるため課税取引となります。外注費として処理していた契約が税務調査で「実質的な雇用給与である」と認定されると、支払った消費税の仕入税額控除がすべて否認され、数千万円規模の追徴に発展する典型的な危険ポイントです。
2. 土地の譲渡と住宅家賃(非課税仕訳の盲点)
土地は消費されるものではないため、売買も貸付けも原則として非課税です(ただし1か月未満の一時的な貸付けや駐車場設備を伴う貸付けは課税)。建物の売買は課税されますが、住宅用家賃は政策的に非課税とされています。しかし、同じアパートの一室であっても、契約書上で「事務所」「店舗」として借りている場合は課税取引に化けます。途中で居住用から事務所用に用途変更された場合、契約書を巻き直していないと仕訳誤りの原因になります。
3. 租税公課と印紙税(不課税と非課税が混在する行政手数料)
国や自治体に支払う税金(法人税・固定資産税・自動車税など)や各種罰金は、対価性が存在しないため不課税です。しかし、郵便局の窓口で購入する「収入印紙」や「切手」は消費税法上、非課税取引として扱われます。なお、切手や印紙は「使った時点(役務の提供を受けた時点)」で課税・不課税の性格を帯びるため、郵便局での購入時は非課税仕入、実際に郵便物を発送した際に通信費(課税)へ振り替える、または継続適用を要件に購入時課税とするなど、会計ソフトへの入力ルールを社内で統一しておく必要があります。
【実態検証】インボイス制度導入後の経理現場が直面するトラブルと悲鳴
2023年10月に導入されたインボイス制度(適格請求書等保存方式)は、2026年を迎えた現在、経理・会計現場の負荷をさらに増大させています。特に中小企業や個人事業主の現場からは、次のような深刻な声が上がっています。
都内の中堅製造業で経理部門を統括するA氏(40代)は、専門誌の取材に対してこう語っています。
「インボイス制度以降、仕訳入力画面の税区分が従来の倍以上に細分化されました。新任のスタッフがクラウド会計の自動仕訳に頼り切った結果、海外ベンダーへのクラウド利用料(リバースチャージ対象や国外取引)をすべて『対象外(不課税)』で落としていたり、福利厚生費としての慶弔見舞金(不課税)と贈答品購入費(課税)をひとまとめにして課税処理していたりと、決算間際の修正で毎年パンク寸前です」
SNSや税務コミュニティ上でも「会計ソフトが『対象外』と『非課税』を初期設定で混同しやすい仕様になっており、確定申告書を出した後に税務署から課税売上割合の修正申告を求められた」「免税事業者からの仕入れ(経過措置80%控除等)と、そもそも消費税のかからない不課税取引の区別が現場に浸透していない」といった混乱と疲弊が散見されます。
クラウド会計ソフトの普及により、銀行明細やクレジットカード明細からAIが自動で勘定科目を推測するケースが増えましたが、「取引の税区分」まではAIも正確に判別できません。取引の文脈や契約書の文言を人間の目で確認しない限り、誤った税区分が登録され続けるという新たなデジタルリスクが浮き彫りになっています。
ネット上で横行する危険な誤解と真実
インターネット上の掲示板や簡易な解説ブログでは、誤解を招く危険な言説が散見されます。代表的な2つの誤解を正しておきましょう。
誤解1:「消費税がかからないのだから、決算書の利益や税金計算に影響はない」
これは最も危険な誤解です。前述の通り、売上において「不課税」か「非課税」かを取り違えると、課税売上割合が変動し、最終的に納付する消費税額が数百万円単位で変わることがあります。売上規模が大きく、かつ非課税売上(不動産賃貸収入や金融取引など)を持つ事業所ほど、この影響は致命傷となります。
误解2:「海外取引はすべて不課税(対象外)である」
「国外での取引だから消費税は関係ない」と一括りにするのは誤りです。インターネットを介して国境を越えて提供される電子書籍・広告配信・クラウドサービスなどの「電気通信利用役務の提供」については、サービスの受任者の所在地が日本国内であれば国内取引として判定されます。いわゆる「リバースチャージ方式」や「国外事業者からの事業者向け電気通信利用役務」など、特殊な課税判定が必要となるケースがあり、単純な不課税処理は税務調査で弾かれます。
【プロの結論】経理担当者・経営者が持つべき判定フローと組織的防衛策
仕訳ミスによる追徴課税や無駄な納税を防ぐため、実務で迷った際には以下の「3段階スクリーニング」を徹底してください。
- ステップ1(課税の基本4要件チェック):「国内か」「事業者が事業として行っているか」「対価を得ているか」「資産の譲渡・貸付・役務提供か」。どれか1つでも「No」なら【不課税(対象外)】。
- ステップ2(法的な非課税リストの確認):4要件をすべて満たす場合、消費税法第6条の「限定列挙(土地、住宅家賃、有価証券、学校教育、医療など)」に該当するか。該当するなら【非課税】。
- ステップ3(輸出取引の確認):国内から海外への輸出であれば【免税】。これらすべてに該当しなければ原則通りの【課税】。
企業ガバナンスの観点からは、仕訳を行う現場の担当者任せにするのではなく、「課税売上割合が95%未満に落ち込む可能性のある取引(多額の不動産売買、有価証券売却、組織再編など)」が発生した際は、即座に顧問税理士へ事前照会を行うエスカレーション規定を設けておくことが最大の自衛策となります。
【非課税 不課税 違い】に関するよくある質問(FAQ)
Q1:自社の社宅として借り上げたアパートの家賃を従業員から徴収する場合、消費税区分はどうなりますか?
A1:家主から会社が借りる家賃も、会社が従業員から徴収する家賃も、契約において住宅用であることが明らかな場合は非課税取引となります。ただし、家具付き社宅などの設備利用料が明確に分けられている場合や、事務所兼社宅で事業用スペースと認められる部分は課税取引となるため注意が必要です。
Q2:使わなくなった自社の業務用車両を海外のバイヤーに売却しました。これは不課税ですか?
A2:不課税ではなく免税取引(輸出免税)に該当します。国内にある資産を国外へ輸出して販売する行為は、事業者が対価を得て行う取引であるため課税4要件を満たしますが、消費地が国外であるため税率が0%となります。輸出許可書などの証明書類を保存しておくことで、仕入税額控除の適用を受けられます。
Q3:インボイス制度において、非課税取引や不課税取引でも適格請求書の発行や保存は必要ですか?
A3:原則として発行も保存も不要です。インボイスは「課税取引」において仕入税額控除を適用するために必要な書類であるため、最初から消費税が課されない非課税取引や不課税取引については、インボイスを交付する義務も保存する義務も生じません。ただし、課税取引と非課税取引が混在する請求書の場合は、区分して記載する必要があります。
まとめ:今後の動向と失敗しないための判断基準
消費税における「非課税」と「不課税」は、帳簿の数字上はどちらも税額ゼロに見えますが、税務のロジックにおいては正反対の性質を持っています。「課税の枠組みの外にある不課税」と、「課税の枠組みの中にありながら政策的に税を免除された非課税」。この本質的な境界線を正しく理解することが、適正な納税と決算の安定を担保する唯一の道です。
2026年以降の税務行政では、インボイスデータと企業の決算申告書のデジタル照合が一段と高度化しており、仕訳区分の不整合はかつてないスピードで税務当局に補足される環境が整っています。日々の伝票入力において機械的に処理するのではなく、取引の背景にある対価性や法的根拠に立ち返る意識を持つことが、思わぬ追徴課税から会社を守る最も強固な盾となるはずです。 (出典: 非課税 不課税 違い(Yahoo!ニュース))
