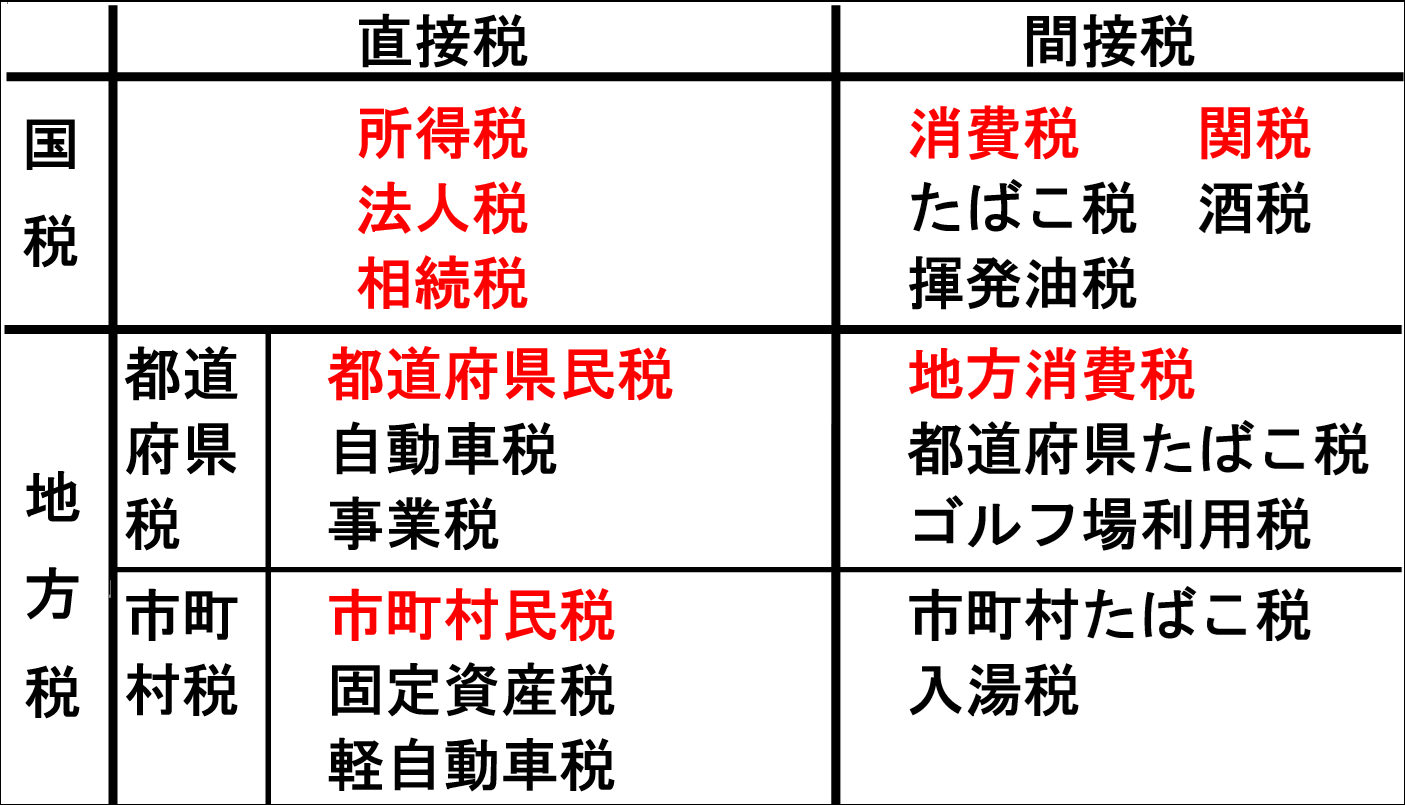
毎月の給与明細を手にした瞬間、額面金額と実際の振込額の開きにため息をついた経験は誰にでもあるはずです。財務省や国税庁の公表資料を紐解くと、現在の日本には約50種類(基幹的な国税・地方税を合わせて約46〜50種)もの税金が存在しています。私たちが日々の買い物で払う消費税や、給料から自動的に天引きされる所得税・住民税は、その氷山の一角に過ぎません。
持ち家にかかる固定資産税、車を所有すれば毎年届く自動車税、さらにはガソリン代やビール代のなかに潜む間接税まで、私たちの暮らしは無数の税金と隣り合わせです。仕組みを曖昧なまま放置していると、本来受けられるはずの「控除」を見落とし、年間数万円から数十万円もの手取りを失うことにもなりかねません。複雑に絡み合う税の分類や給与天引きの正体、手取りを守るための必須知識を、最新の動向を踏まえて分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の税金は約50種類存在し、「国税・地方税(誰に納めるか)」と「直接税・間接税(誰が納めるか)」の掛け合わせで体系化されている。
- 要点2:給与から引かれる代表格は所得税と住民税だが、所得税は「現年の見積もり先払い」、住民税は「前年の所得に対する後払い」という時間差の構造がある。
- 要点3:手取りを合法的に守る鍵は「各種控除」の徹底活用にあり、税金の仕組みを理解しているかどうかで生涯の手取り額に数百万単位の差が生じる。
日本の税金は何種類ある?約50種類の全貌と国税・地方税の違い
「日本には一体いくつ税金があるのか」という疑問に対し、財務省の資料では約50種類(現行法上、国税20数種、地方税20数種を合わせて約46〜50種)と整理されています。一見すると無数に見える税金ですが、大きく分けると「課税する主体(どこへ納めるか)」と「課税の対象(何に対して課されるか)」によって論理的に区分されています。
第一の軸が、課税主体による分類である国税と地方税の違いです。国税は国に納めて国の一般財源や社会保障、防衛費、インフラ維持などに充てられる税金で、所得税、法人税、消費税、相続税などがこれに該当します。一方、地方税は都道府県や市区町村に納め、警察・消防、ゴミ処理、公立学校の運営など、地域住民の身近な行政サービスに使われる税金です。個人住民税、固定資産税、自動車税などが代表格となります。
第二の軸は、経済活動のどこに負担を求めるかという「課税対象」による分類です。財務省の租税体系では、主に以下の3つに大別されます。
- 所得課税(所得に対して課される税):働いて得た給与や事業の利益にかかる所得税、住民税、法人税など。稼ぎが多い人ほど高い税率を負担する「累進課税」が組み込まれやすい特徴があります。
- 消費課税(モノやサービスの消費に対して課される税):買い物にかかる消費税や酒税、たばこ税、ガソリン税(揮発油税)など。所得の多寡にかかわらず、消費行動そのものに広く薄く課税されます。
- 資産課税等(資産の保有や移転に対して課される税):土地・建物を所有し続けることにかかる固定資産税、亡くなった方の財産を受け継ぐ際にかかる相続税、生前贈与にかかる贈与税などがあります。
このように、私たちが「稼ぎ(所得)」、「使い(消費)」、「持ち(資産保有)」、「譲る(資産移転)」というすべてのライフステージにおいて、異なる種類の税金が組み合わされて機能しているのです。
【一覧比較】暮らしに関わる主な税金の種類と負担データ
多種多様な税金の中から、個人の家計や資産形成に直結する基幹的な税目について、その性質と税率・負担水準を一覧表に整理しました。
| 税目(区分) | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 所得税 (国税・直接税) | 超過累進税率:5%〜45%の7段階区分(復興特別所得税2.1%が加算) | 年収500万円の単身会社員で年間約13万〜15万円程度 | 各種所得控除(配偶者、扶養、iDeCo等)の適用によって最も合法的に圧縮しやすい。 |
| 住民税 (地方税・直接税) | 所得割:一律約10%(都道県民税4%+市区町村民税6%)+均等割(約5,000円) | 年収500万円の単身会社員で年間約24万〜26万円程度 | 前年の所得に対して後から課税されるため、減収時や退職直後のキャッシュフローを直撃する。 |
| 消費税 (国税+地方税・間接税) | 標準税率10%(国税7.8%+地方2.2%)、軽減税率8%(国税6.24%+地方1.76%) | 総務省家計調査ベースで年間消費支出に対し数十万円規模 | 低所得者ほど負担割合が重くなる逆進性を持つが、国の最大財源として定着している。 |
| 固定資産税 (地方税・直接税) | 標準税率1.4%(固定資産税評価額に対して課税。都市計画税0.3%が加算される地域多数) | 一般的な戸建て・新築マンションで年間10万〜20万円前後(軽減措置終了後に上昇) | 住宅用地や新築住宅の特例措置を見落とすと過大徴収のリスクがあり、納税通知書の確認が必須。 |
| 自動車税・軽自動車税 (地方税・直接税) | 普通車:排気量別に25,000円〜111,000円 軽自動車:自家用一律10,800円 | 排気量1,500cc超〜2,000cc以下の自家用普通車で年額36,000円(2019年10月以降登録車) | 13年超の経年車には重課措置(約15%〜20%増)が適用されるため、保有コストの分岐点となる。 |
| 相続税 (国税・直接税) | 基礎控除:3,000万円+(600万円×法定相続人の数)。超過分に10%〜55%の累進課税 | 全国の課税割合は約9%前後(首都圏・都市部では15%前後に達する) | 富裕層だけの問題ではなく、都市部に実家がある一般的な世帯でも申告対象になりやすい。 |
直接税と間接税の違いとは?気づかないうちに支払っている税金の盲点
税金を理解するうえで、避けて通れないもうひとつの重要な軸が「直接税と間接税」の区分です。この違いは、「税金を負担する人(担税者)」と「実際に国や自治体に納める人(納税義務者)」が一致しているかどうかによって決まります。
直接税は、税負担者と納税義務者が同一である税金です。会社員の給与から引かれる所得税や住民税、不動産オーナーが納める固定資産税、企業が自らの利益から納める法人税などがこれに当たります。直接税の特徴は、「納税している実感」が極めて強い点です。給与明細の控除欄に金額が明記され、確定申告や納税通知書を通じて自分で負担を認識するため、増税への世論の反発も起きやすくなります。
一方で、生活の至るところに潜んでいるのが間接税です。間接税では、税金を負担するのは消費者ですが、実際に申告して国に納めるのは販売事業者やサービス提供者になります。代表例は消費税ですが、それ以外にも私たちが日常的に利用する嗜好品やインフラには、何重もの間接税が組み込まれています。
- 酒税:ビール350ml缶1本につき、約63.7円(税制改正の一本化プロセスを経て段階的に見直し中)の税金が含まれています。日暮れの乾杯の一杯でも、価格の相当割合を税金として支払っています。
- たばこ税:一般的な紙巻たばこ1箱(約600円)のうち、約6割強が国たばこ税、地方たばこ税、たばこ特別税などの税金で占められています。
- ガソリン税(揮発油税・地方揮発油税):給油時のレシートを見ると分かりますが、1リットルあたり約53.8円のガソリン税が上乗せされており、さらにその総額に対して消費税が二重に課税されている(タックス・オン・タックス)実態は長年議論の的となっています。
- ゴルフ場利用税・入湯税:温泉旅館で宿泊した際、明細に150円前後の「入湯税」が計上されていたり、ゴルフをプレーした際に「ゴルフ場利用税」が加算されていたりと、特定のレジャー消費にも地方税が課されています。
普段の買い物で「消費税しか払っていない」と思いがちですが、実は流通の各段階で多額の間接税を負担しているのが日本経済の実相です。
給料から引かれる税金の正体|所得税と住民税のリアルな計算構造
会社員にとって最も切実な問題が、毎月の給与から差し引かれる「天引き(源泉徴収)」のメカニズムです。給与明細の控除項目を見ると、主に「税金」と「社会保険料」の2系統が存在しますが、ここで差し引かれる税金は基本的に所得税と住民税の2種類のみです。
多くの会社員が「所得税も住民税も、給料の総額(額面)に対してそのままパーセンテージを掛けている」と誤解しています。しかし、実際の課税計算は幾重ものステップを経て段階的に算出されています。
- 給与収入(額面年収):基本給、残業代、各種手当の合計(非課税通勤費等を除く)。
- 給与所得控除の差し引き:会社員の「みなし経費」として、年収に応じた一定額(年収500万円なら144万円など)が自動的に差し引かれ、「給与所得」が算出されます。
- 各種所得控除の差し引き:ここからさらに、誰にでも適用される基礎控除、配偶者控除、扶養控除、そして支払った社会保険料の全額(社会保険料控除)などを差し引きます。この引き算の結果残った金額が「課税所得」です。
- 税率の適用:課税所得に対して、所得税(5%〜45%の累進税率)と住民税(所得割10%)が掛けられます。
ここで極めて注意すべきなのが、所得税と住民税の「課税されるタイミングの違い」です。所得税は「その年の収入に対する概算見込み」として毎月源泉徴収され、12月の年末調整で過不足が精算されます。これに対し、住民税は「前年1月1日〜12月31日の確定した所得」に対して計算され、翌年の6月から翌々年の5月にかけて後払いで徴収されます。
この時間差がもたらすのが、新社会人が2年目の6月に直面する「手取り激減ショック」です。1年目は前年の所得がないため住民税がゼロですが、2年目の6月から前年分の住民税が一気に天引きされ始めます。また、退職や転職で無給期間が生じた際、前年の高収入に応じた住民税の納付書が自宅に届き、家計を激しく圧迫するトラブルもこのタイムラグが構造的な原因です。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手メディアの調査やSNS上の投稿、知恵袋などの相談プラットフォームを分析すると、税負担に対する生活者の生々しい困惑と痛税感が浮き彫りになります。
都内のIT企業に勤務する30代男性社員は、自らの給料明細を見つめながら次のように語っています。
「昨年昇給して額面年収が50万円増えたのですが、いざ手取りを計算してみると年間で20万円強しか増えていませんでした。所得税の税率区分が上がったうえに住民税も増え、さらに厚生年金や健康保険料もしっかり引き上げられた。額面の数字だけが増えても、生活の実感としてはまったく豊かになっていないのが現実です」
また、ネット上のコミュニティで頻繁に交わされる議論として、「年収の壁」に対する混乱があります。パートやアルバイトで働く層からは、「103万円を超えると税金を取られて大損するのではないか」という不安の声が根強く寄せられます。
しかし現場の税理士への取材や実態データによれば、103万円(給与所得控除55万円+基礎控除48万円)を少し超えたからといって、手取りが額面を逆転して減ることは基本的にありません。超えた分の数万円に対して5%程度の所得税がかかるだけです。本当に手取りを逆転させかねないのは税金ではなく、106万円や130万円の基準で発生する「社会保険料(健康保険・厚生年金)の本人負担の発生」です。税金と社会保険料の仕組みが混同されていることで、不必要な就労制限(働き控え)が起きているのが労働現場の実態です。
一般に知られていない盲点とネットの誤解
税金の種類と仕組みをめぐっては、ネットやSNS上で断片的な情報が拡散され、誤った認識が定着しているケースが少なくありません。代表的な3つの誤解を是正します。
誤解1:所得税の累進税率は「収入全体」に高い税率がかかる?
「課税所得が330万円を超えると税率が10%から20%に跳ね上がるから、昇給すると手取りが減る」と信じている人がいますが、これは完全な誤解です。日本の所得税は「超過累進税率」を採用しています。課税所得が330万円を超えた場合、20%の税率が適用されるのは「330万円を超えた部分だけ」です。330万円以下の部分には従来の5%や10%がそのまま適用されるため、昇給によって課税所得が増えたこと自体で手取りが前年を下回る逆転現象は税法上生じません。
誤解2:会社員は確定申告をしても意味がない?
「会社員は会社が年末調整をしてくれるから、確定申告は不要だし関係ない」という思い込みも危険です。年末調整で処理できるのは、配偶者控除や生命保険料控除、住宅ローン控除(2年目以降)などに限られます。年間10万円(または総所得金額等の5%)を超えた医療費を支払った場合の医療費控除や、災害・盗難に遭った場合の雑損控除、そして年間に複数の自治体へ寄附したふるさと納税(ワンストップ特例を利用しない場合)は、確定申告を行わなければ1円も税金が戻ってきません。申告しないことは、本来受け取れる還付金を国に放棄していることと同義です。
誤解3:生前贈与は年間110万円までなら何をやっても非課税?
贈与税の基礎控除である「年間110万円」ルールですが、近年の税制改正によってルールが厳格化されています。相続開始前の贈与を相続財産に足し戻す期間が、従来の「亡くなる前3年間」から「段階的に最大7年間」へと大幅に延長されました。駆け込みで110万円ずつの贈与を行っても、亡くなる前の一定期間分は相続税の課税対象として引き戻されるため、より早期からの計画的な資産移転が求められるようになっています。
【プロの結論】手取りを守れる人と搾取され続ける人の判断基準
複雑な税制のなかで、合法的に手取りを守れる人と、無自覚に搾取され続ける人の差は「知っているか、行動しているか」の一点に集約されます。自らの可処分所得を最大化するために、活用すべき制度と向き不向きの判断基準を提示します。
手取りを守るための「各種控除」総点検リスト
所得税・住民税を減らす唯一の王道は、「所得控除」と「税額控除」の徹底的な活用です。以下の項目で自分が漏らしていないか確認してください。
- iDeCo(個人型確定拠出年金):掛金の全額が「小規模企業共済等掛金控除」として課税所得から差し引かれます。毎月2万円を拠出している年収500万円の会社員なら、所得税と住民税を合わせて年間約4万8,000円の節税効果を生み出します。
- ふるさと納税(寄附金控除):自己負担2,000円を除いた全額が翌年の住民税および当年の所得税から控除され、返礼品を受け取れる制度です。手取りを直接増やすわけではありませんが、生活必需品やお米、日用品を選ぶことで実質的な支出を大幅に削減できます。
- セルフメディケーション税制:病院に行かなくても、対象となる特定の市販薬(スイッチOTC医薬品)の購入額が年間1万2,000円を超えた場合、超えた部分(上限8万8,000円)の控除を受けられます。医療費控除との選択適用ですが、一人暮らしや軽症で市販薬を頼る世帯には極めて有利です。
税金対策に本腰を入れるべき人・慎重になるべき人の条件
【今すぐ対策を実行すべき人】
- 年収600万円以上で控除をほとんど使っていない独身者:累進税率が高まり、住民税と合わせた実効税率が重くなっているため、iDeCoやふるさと納税のインパクトが極めて大きくなります。
- 年間で多額の医療費・市販薬代を払った世帯:家族全員分の領収書を合算し、世帯で最も所得が高い人が確定申告を行うことで還付額を最大化できます。
- 親が高齢で都市部に不動産を所有している人:相続税の基礎控除枠を超えている可能性が高いため、早めの現状把握と特例制度(小規模宅地等の特例など)の下調べが必須です。
【無理な節税に慎重になるべき人】
- 直近数年以内に住宅ローンを組む予定がある人:個人事業主や副業ワーカーなどで無理に経費を計上して課税所得を過度に下げると、金融機関の審査で「返済能力が低い」とみなされ、融資承認が下りなくなるリスクがあります。
- 近い将来の生活防衛資金が不足している人:iDeCoは原則60歳まで資金を引き出せません。手元の流動資金が枯渇している状態で節税目的だけに資金をロックするのは本末転倒です。
【税金の種類】に関するよくある質問(FAQ)
Q1:日本の税金は全部で何種類あるのですか?
A1:国に納める「国税」と地方自治体に納める「地方税」を合わせて、現行法上約50種類(基幹的な税目で約46〜50種)存在します。日常生活に深く関わるのは、所得税、住民税、消費税、固定資産税、自動車税など十数種類ですが、その他にも鉱区税や航空機燃料税、入湯税など特定の目的や行為に応じた多様な税が定められています。
Q2:給料の手取りが毎年減っているように感じるのは税金のせいですか?
A2:税金(所得税・住民税)の上昇だけでなく、厚生年金保険料や健康保険料、介護保険料といった「社会保険料」の継続的な料率引き上げが主因です。社会保険料は給与額面に対して労使折半で約30%(個人負担は約15%)に達しており、税金以上のスピードで手取りを圧迫する構造になっています。
Q3:2026年現在、注目しておくべき最新の税制改正動向は何ですか?
A3:国税として創設され住民税に上乗せして年額1,000円が徴収される「森林環境税」の本格定着や、少子化対策の財源として公的医療保険料に上乗せされる「子ども・子育て支援金制度」の導入など、新たな負担形態が進んでいます。また、所得税の基礎控除や給与所得控除をめぐる「年収の壁」の制度見直し議論も活発化しており、税率そのものの引き上げだけでなく、控除制度の改変を通じた実質的な負担増減を注視する必要があります。
まとめ:税金の仕組みを理解して自分と家族の資産を守る
約50種類におよぶ日本の税制は、一見すると難解で近寄りがたく設計されているように見えます。しかし、その全体像を分解してみれば、「国税と地方税」「直接税と間接税」「所得・消費・資産」という明確なルールと構造に基づいて成り立っていることが分かります。
給与明細に記載された税額を「引かれて当然のもの」として思考停止で受け入れるか、その計算構造を把握して活用できる控除を貪欲に取りにいくかで、数年後・数十年後の手取り資産には決定的な差がつきます。まずは自らの給与明細を精査し、自分がどの税金をいくら納めているのか、そして申請漏れしている控除がないかを確認することから始めてみてください。税金の仕組みを学ぶことは、不透明な時代に自分と家族の生活を守るための最も確実な防衛策なのです。 (出典: 税金 の 種類(Yahoo!ニュース))
