給与振込や家賃の支払い、日々のネットショッピングや個人間送金など、日常のあらゆる場面で発生する「振込手数料」。1回あたり数百円の出費であっても、年間を通してみれば数千円から1万円を超える手痛い固定費へと膨らみます。特にメガバンクであるみずほ銀行を利用している場合、手続きを行う窓口、ATM、あるいはインターネットバンキング(みずほダイレクト)という選択肢の違いだけで、支払う金額に数倍もの格差が生じるのが実情です。
キャッシュレス決済やデジタル送金のインフラが高度に整備された2026年現在においても、旧来の手順のまま無駄な手数料を払い続けている利用者は少なくありません。本稿では、みずほ銀行における最新の手数料体系を網羅的に比較・検証し、他行宛て振込を確実に無料化する条件や、知る人ぞ知る送金コスト削減の裏ワザまで、金融ジャーナリズムの視点から客観的なデータを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:窓口・ATMと「みずほダイレクト」で最大700円以上もの手数料格差が存在し、オンライン手続きへの移行が最大のコスト防衛策となる。
- 要点2:みずほマイレージクラブの取引条件を達成することで、他行宛て振込手数料が月最大3回(条件により月1回)まで完全無料になる。
- 要点3:10万円以下の個人宛送金であれば「ことら送金」を活用することで、マイレージクラブの条件を満たさずとも誰でも何度でも手数料0円に抑えられる。
【一覧表で徹底比較】みずほ銀行の振込手数料は窓口・ATM・ネットでどう違う?
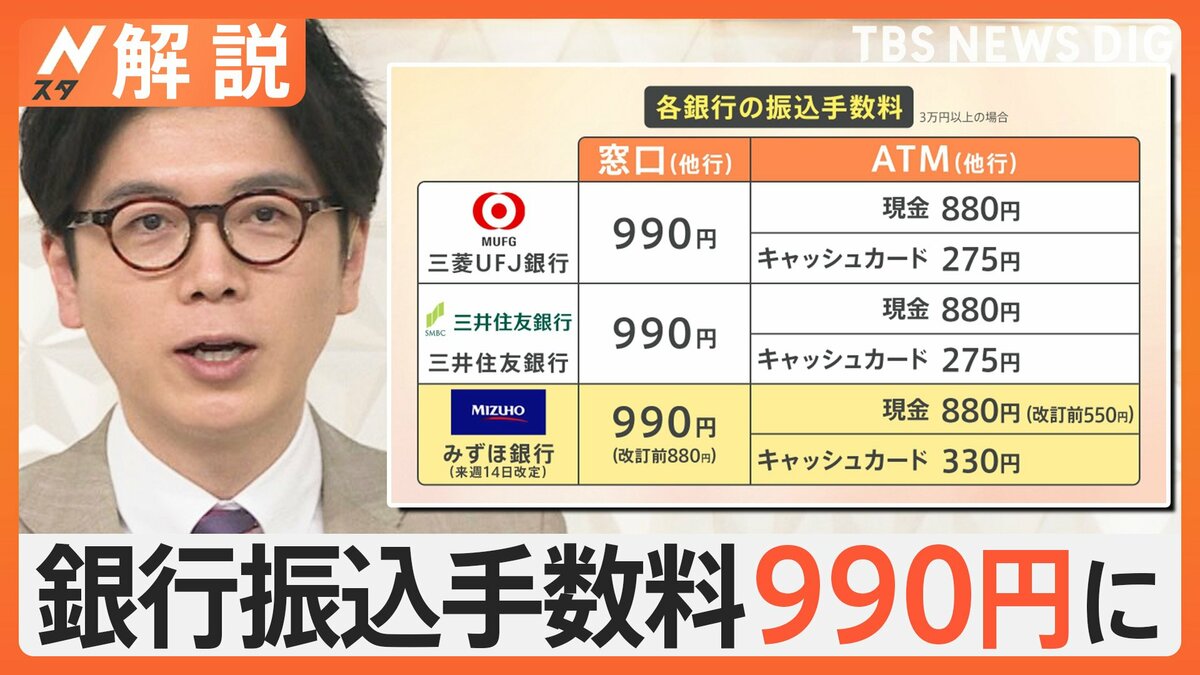
みずほ銀行における振込手数料は、「どのチャネル(窓口・ATM・みずほダイレクト)を使うか」「振込先が同一店宛・当行他店宛・他行宛のどれか」、そして「送金額が3万円未満か3万円以上か」という3つの軸によって厳密に区分されています。まずは各手続き方法における最新の基本手数料を一覧表で整理しました。
| 取扱チャネル・方法 | 同一店宛・当行他店宛 | 他行宛(3万円未満) | 他行宛(3万円以上) |
|---|---|---|---|
| みずほダイレクト(ネット) | 0円(完全無料) | 165円 | 220円 |
| ATM(キャッシュカード利用) | 0円〜110円 | 220円 | 440円 |
| ATM(現金利用・店舗内) | 330円〜440円 | 660円 | 880円 |
| 窓口受付 | 660円〜770円 | 770円 | 990円 |
データが示すとおり、店頭窓口で他行宛てに3万円以上を振り込むと990円もの手数料を徴収される一方、みずほダイレクトを使えば220円で完結します。同一の資金移動でありながら、手続きの場所を変えるだけで770円もの差額が発生する構造は、銀行側の事務コスト削減方針と完全に一致しています。
みずほダイレクトとATMの決定的な格差|知らずに払い続ける心理的罠
ATMコーナーに設置された振込機能と、スマートフォンアプリから操作するみずほダイレクト。両者の手数料差は一見すると数百円程度に感じられるかもしれません。しかし、行動経済学における「現状維持バイアス」や「微小コストの軽視」が働くと、生涯で支払う手数料は数十万円単位の差となって跳ね返ってきます。
多くの利用者が窓口やATMに立ち寄る背景には、「現金を目で確認しながら操作したい」「アプリの設定が億劫」といった心理的ハードルがあります。しかし、ATMでの他行宛て振込はキャッシュカードを用いても440円(3万円以上)かかり、さらに平日時間外や土日祝日にはATM時間外利用手数料(110円〜220円)が二重に加算される落とし穴が存在します。1回の送金に660円を支払っている状態は、資産防衛の観点から看過できません。
一方のみずほダイレクトは、みずほ銀行の同一店宛振込はもちろん、本支店宛の当行他店宛振込も恒久的に無料です。窓口で行列に並ぶ時間コストを排除できるメリットに加え、金銭的な支出を最小限に抑える設計が徹底されています。
他行宛て振込を完全無料にする決定打|みずほマイレージクラブの達成条件と攻略法
みずほダイレクトを利用しても通常は165円〜220円かかる他行宛て振込ですが、みずほ銀行の会員制サービス「みずほマイレージクラブ」の特典を活用すれば、所定の回数まで手数料0円にすることが可能です。2026年時点における優遇判定条件と付与される無料回数の基準を整理します。
みずほマイレージクラブで「他行宛て振込手数料無料」の特典を獲得するための主な判定基準は以下の通りです。
- 月1回無料の達成条件:
- 資産運用商品(投資信託・金銭信託・外貨預金等)の月末残高があること
- みずほ銀行の住宅ローン、または各種ローン残高があること
- 「みずほマイレージクラブカード(クレジットカード)」の年間利用額が所定額以上、またはオリコ等の提携カード連携があること
- 月3回無料の達成条件:
- 預金・資産運用商品の月末合計残高が500万円以上であること
- みずほプレミアムシート等の上位ステージ適用者
ここで多くの一般ユーザーが直面するのが、「給与受取口座に指定しているだけでは他行宛て振込無料が付与されない」という改定後の判定ルールです。かつては給与振込の指定のみで他行宛て月1回無料が付帯していた時期もありましたが、手数料体系の見直しに伴い、現在は資産形成商品(NISA口座での積立投資や投信残高)の保有、あるいは所定のクレジットカード利用が必須条件となっています。
ハードルが高く見えるものの、少額から始められるNISAの積立設定や、日常の決済を「みずほマイレージクラブカード」に集約することで、無理なく月1回の他行宛て無料枠を確保することが可能です。
【実態検証】利用者の生の声と現場目線で見えたリアル|SNS・知恵袋の不満と解決策
オンラインコミュニティやSNS、知恵袋などの投稿を分析すると、みずほ銀行の手数料改定やマイレージクラブの判定基準に対して、現場のリアルな戸惑いが浮かび上がってきます。
「以前は給料日に家賃を他行口座へ振り込む際、マイレージクラブで無料だったのに、いつの間にか220円引かれていた」「窓口で手続きしたら手数料だけで千円近く取られて驚愕した」といった声が目立ちます。特に、家族の口座への生活費送金や、地元の地方銀行口座への定期的な資金移動を行っている層ほど、手数料負担の増加を肌身で感じています。
さらに知恵袋等で頻出する相談が、「通帳レス口座(みずほe-口座)へ切り替えたのに、振込手数料が安くならない」という誤解です。紙の通帳を発行しない「みずほe-口座」はATM時間外手数料などの優遇には寄与するものの、他行宛て振込手数料を単独で無料化するトリガーにはなりません。規約の細かな変更点をキャッチアップできていないユーザーが、知らず知らずのうちに手数料を支払っている構図が如実に現れています。
一般に知られていない盲点とネットの誤解|3万円の壁と「ことら送金」という裏ワザ
ここで、振込手数料を極限までゼロに近づけるための「決定的な裏ワザ」と、知っておくべき境界線について解説します。
他行宛て振込において、長年意識されてきたのが「3万円の壁」です。3万円未満であれば165円、3万円以上であれば220円(みずほダイレクト利用時)と、金額によって手数料テーブルが分かれています。しかし、個人の少額送金においてこの壁を完全に無力化するインフラが存在します。それが「ことら送金」です。
ことら送金は、メガバンクや地方銀行、主要ネット銀行が共同で参画している小口資金決済インフラです。みずほ銀行の公式アプリ「みずほWallet」や「J-Coin Pay」などの提携アプリを経由して利用できます。
- 送金限度額:1回あたり10万円以下
- 手数料:完全無料(何回でも0円)
- 指定方法:相手の口座番号はもちろん、携帯電話番号やメールアドレスを指定した送金も可能
マイレージクラブの残高条件やステージを一切気にする必要がなく、他行宛てであっても10万円以下であれば即座に手数料0円で相手口座に着金します。家賃のように10万円を超える支払いには対応できませんが、友人・家族間の送金、習い事の月謝、ネットオークションの決済など、日常生活の大半の振込は「ことら送金」で代替可能です。この存在を知っているかどうかだけで、年間の金融コストは劇的に変化します。
振込限度額と即時反映の注意点|夜間・休日に振り込む際の落とし穴
振込手数料と並んでトラブルになりやすいのが、「振込の即時反映時間」と「振込限度額」に関するレギュレーションです。
みずほ銀行は全国銀行資金決済ネットワークの「モアタイムシステム」に接続しているため、原則として24時間365日、即時振込(リアルタイム反映)が可能です。夜間や土日祝日にみずほダイレクトから振り込んでも、相手先の銀行がモアタイムシステムに対応していれば、数分以内に資金が相手口座へ届きます。
しかし、以下のシチュエーションでは即時反映されないケースがあるため厳格な注意が必要です。
- 定期メンテナンス時間帯:土曜日の22:00〜翌日曜日8:00、および第1・第4土曜日の21:00〜翌日曜日7:00などは、システムメンテナンスのためみずほダイレクトの振込受付が休止、または予約扱い(翌営業日扱い)となります。
- 振込限度額の壁:みずほダイレクトの初期設定限度額は通常50万円程度に設定されています。高額な振込を行う場合は、事前にワンタイムパスワードを利用した「限度額引き上げ」の手続きを行っておく必要があります。限度額引き上げは不正利用防止のため、設定変更から反映まで一定のタイムラグ(数時間〜翌日)が設けられる場合があるため、当日の駆け込み変更は危険です。
【プロの結論】みずほ銀行振込を使い倒すべき人・他行併用を検討すべき人の判断基準
家計管理と資産運用の視点から見て、みずほ銀行の振込機能をこのままメインで使い続けるべきか、それとも他行との併用・住み分けを図るべきかの判断基準を明示します。
みずほ銀行の振込をメインにして問題ない人の条件
- 給与振込口座に指定しており、みずほマイレージクラブカードやNISA口座での資産運用を同居させている人(月1回〜3回の他行無料枠を自然にクリアできる層)
- 振込先の多くがみずほ銀行同士(家族間や取引先)であり、みずほダイレクトの無料特典をフル活用できる人
- 10万円以下の送金がメインで、「ことら送金」のスマホ操作に抵抗がない人
他行(ネット銀行等)との併用を真剣に検討すべき人の条件
- 預金残高や投資残高が基準に届かず、毎月複数回の他行宛て振込(家賃、別口座への資金移動など)で220円以上の手数料を都度支払っている人
- スマホ操作が苦手で、ついつい駅前や商業施設のATMに並んで振込手続きを行ってしまう人(ATM手数料の浪費リスクが極めて高い層)
- 月間に5回〜10回以上、10万円を超える他行宛て振込をコンスタントに行う個人事業主やフリーランス
上記の後者に該当する場合、無条件で月数回〜十数回の他行宛て振込無料枠を提供している住信SBIネット銀行やSBI新生銀行、楽天銀行などのネット専業銀行を「送金専用サブ口座」として併用するのが合理的です。給与をみずほ銀行で受け取り、そこからネット銀行へ自動入金サービス等で資金を移動させ、ネット銀行から各所へ無料振込を行うという二段構えを構築すれば、年間数千円の手数料を確実に浮かせることができます。
【みずほ 振込 手数料】に関するよくある質問(FAQ)
Q1:みずほ銀行の同一店宛や本支店宛の振込は、窓口やATMでも無料ですか?
A1:いいえ、完全無料になるのは「みずほダイレクト(インターネットバンキング)」を利用した場合のみです。店頭窓口では同一店宛であっても660円〜770円、ATMの現金振込でも330円〜440円の手数料が発生します。みずほ銀行宛ての振込であっても、必ずみずほダイレクトを経由して手続きを行う必要があります。
Q2:みずほマイレージクラブの「他行宛て振込手数料無料」は何回まで繰り越せますか?
A2:無料枠の翌月以降への繰り越しはできません。付与された優遇回数はその月の月末(利用判定期間)をもって失効します。使わなかった月があっても翌月に累積することはないため、計画的な利用が求められます。
Q3:コンビニATM(セブン銀行・ローソン銀行・イーネット)からみずほ銀行のカードで振り込むと手数料はどうなりますか?
A3:コンビニ設置の提携ATMから振込を行う場合、みずほ銀行所定の振込手数料に加えて、提携ATMの利用手数料(時間帯に応じて110円〜220円程度)が別途合算されます。店舗ATMよりもさらに割高になるケースが多いため、緊急時を除き、コンビニATMからの振込は推奨されません。
まとめ:今後の動向と失敗しないための判断基準
金融機関のデジタルシフトが加速する2026年現在、銀行窓口や紙の通帳、レガシーなATMの維持コストは、そのまま各種手数料へと転嫁される傾向が一段と強まっています。みずほ銀行においても、対面・物理チャネルでの取引には明確なコストペナルティが課される一方、デジタルチャネルを利用するユーザーには相応の優遇措置が用意されています。
振込手数料で損をしないための基本原則は極めてシンプルです。第一に「窓口やATMでの振込を直ちにやめ、みずほダイレクトに移行すること」、第二に「10万円以下の個人送金にはことら送金を徹底活用すること」、そして第三に「多頻度の送金が発生する場合はマイレージクラブの条件クリアまたはネット専業銀行との併用を行うこと」です。ご自身の送金頻度と金額を見つめ直し、今日から無駄なコストをゼロにするための口座運用へと舵を切ってください。 (出典: みずほ 振込 手数料(Yahoo!ニュース))
